
FOMC کمیتهای در فدرال رزرو است که سیاست پولی آمریکا را تعیین میکند. خروجی هر جلسهاش یک «دامنهٔ هدف» برای نرخ وجوه فدرال است؛ نرخی که تغییرش به نرخهای کوتاهمدت دیگر، نرخ ارز و نرخهای بلندمدت سرایت میکند. این کمیته دوازده عضو رأیدهنده دارد و سالی هشت جلسهٔ عادی برگزار میکند.
آخرین تصمیم در ۲۸ اکتبر ۲۰۲۶ (۶ آبان ۱۴۰۵) گرفته شد. دامنه در ۳٫۷۵ تا ۴ درصد ثابت ماند، رأیگیری ۱۰ به ۲ تمام شد و هر دو مخالف خواهان افزایش نرخ بودند. جلسهٔ بعدی ۸ و ۹ دسامبر ۲۰۲۶ (۱۷ و ۱۸ آذر ۱۴۰۵) است و بیانیهاش ساعت ۲۲:۳۰ به وقت تهران منتشر میشود.
عدد نرخ اما کمترین اطلاعات را دارد.
برای خواندن یک تصمیم چهار چیز را کنار هم بگذارید: متن بیانیه در برابر بیانیهٔ قبلی، نسبت آرا و جهت مخالفتها، نرخهای یادداشت اجرایی و احتمالهایی که بازار پیش از جلسه داده بود. در جلسههای ستارهدار، نمودار نقطهای هم به این فهرست اضافه میشود. ساعت اعلام هر جلسهٔ ۲۰۲۶ و ۲۰۲۷ را هم میشود از پیش به وقت تهران حساب کرد.
یک تصور رایج را همین اول کنار بگذارید: افزایش نرخ بهخودیخود دلار را بالا نمیبرد و کاهش نرخ هم الزاماً طلا را گران نمیکند. بازار پیش از جلسه تصمیم محتمل را در قیمتها جا داده است. آنچه قیمت را تکان میدهد، فاصلهٔ تصمیم و متن با همان انتظار است.
FOMC چیست و دقیقاً چه تصمیمی میگیرد؟
FOMC نهاد سیاست پولی فدرال رزرو است و مسئولیت عملیات بازار باز را دارد. نام کاملش در انگلیسی (Federal Open Market Committee) است و در فارسی کمیتهٔ بازار باز فدرال. فدرال رزرو سه ابزار سنتی سیاست پولی دارد: عملیات بازار باز، نرخ تنزیل و الزامات ذخیره. نرخ تنزیل و الزامات ذخیره با هیئت حکام است و عملیات بازار باز با FOMC.
این تقسیم کار در روز جلسه کاملاً دیده میشود. در یادداشت اجرایی ۲۸ اکتبر ۲۰۲۶، هیئت حکام به اتفاق آرا نرخ بهره روی ذخایر را ۳٫۹۰ درصد نگه داشته و نرخ اعتبار اولیه را ۴٫۰ درصد تأیید کرده است. دستور عملیات به میز معاملات در بانک فدرال رزرو نیویورک اما رأی FOMC است. پس تیتر «فدرال رزرو نرخ را ثابت نگه داشت» در واقع دو تصمیم از دو نهاد را در یک جمله خلاصه میکند.
نرخ وجوه فدرال (federal funds rate) نرخی است که مؤسسات سپردهپذیر با آن ماندههای خود نزد فدرال رزرو را یکشبه به یکدیگر قرض میدهند. فدرال رزرو با اثر گذاشتن بر عرضه و تقاضای همین ماندهها این نرخ را جابهجا میکند. تغییرش زنجیرهای راه میاندازد که به نرخهای کوتاهمدت دیگر، نرخ ارز، نرخهای بلندمدت و حجم پول و اعتبار میرسد. در انتهای این زنجیره، اشتغال، تولید و قیمت کالاها و خدمات قرار دارند.
یک خطای رایج را همینجا ببندید: FOMC کل فدرال رزرو نیست. نظارت بر بانکها، سیستم پرداخت و حمایت از مصرفکننده کار بخشهای دیگر فدرال رزرو است و FOMC فقط موضع سیاست پولی را تعیین میکند.
فدرال رزرو چیست و FOMC کجای آن قرار دارد؟
فدرال رزرو بانک مرکزی آمریکاست و با قانون فدرال رزرو در ۱۹۱۳ ساخته شد. اگر پرسش این باشد که فدرال رزرو چیست، پاسخ دقیقتر یک ساختار سهبخشی است:
- هیئت حکام (Board of Governors): نهادی فدرال در واشنگتن با هفت عضو که رئیسجمهور نامزدشان میکند و سنا تأییدشان. دورهٔ کامل هر عضو ۱۴ سال است.
- ۱۲ بانک فدرال رزرو منطقهای: بازوهای عملیاتی سیستم، هر کدام با حوزهٔ جغرافیایی خود و در مجموع با ۲۴ شعبه.
- FOMC: کمیتهٔ دوازدهنفرهٔ رأیدهنده که سیاست پولی را تعیین میکند.
فدرال رزرو پنج کارکرد دارد: سیاست پولی، ثبات مالی، نظارت بر مؤسسات مالی، ایمنی سیستم پرداخت و حمایت از مصرفکننده. FOMC فقط به اولی میپردازد. با این حال همان کارکردی است که معاملهگر ایرانی شب جلسه پای خبرش مینشیند.
جای FOMC در این ساختار محل تلاقی دو بخش دیگر است: هفت عضو هیئت حکام بهاضافهٔ پنج رئیس بانک منطقهای. رئیس هیئت حکام در حال حاضر رئیس FOMC هم هست و رئیس بانک نیویورک نایبرئیس آن.
مأموریت دوگانه و هدف تورم ۲ درصد
کنگره به فدرال رزرو دو هدف داده است: حداکثر اشتغال و ثبات قیمتها. FOMC چارچوب رسیدن به این دو را در سندی با عنوان (Statement on Longer-Run Goals and Monetary Policy Strategy) نوشته است. این سند نخستین بار در ۲۰۱۲ تصویب شد و آخرین بازنگریاش در ۲۲ اوت ۲۰۲۵ (۳۱ مرداد ۱۴۰۴) به اتفاق آرا تأیید شد. هدف ۲ درصدی تورم در بلندمدت، در آن بازنگری اصلاً موضوع بحث نبود.
همین هدف در بیانیهها تکرار میشود. بیانیهٔ ۲۸ اکتبر ۲۰۲۶ تصمیم را «در حمایت از مأموریت دوگانه» اعلام کرده و از بازگشت بهموقع تورم به «هدف ۲ درصدی کمیته» حرف زده است. بیانیههای ژانویه تا آوریل ۲۰۲۶ صریحتر بودند و میگفتند کمیته در پی حداکثر اشتغال و تورم ۲ درصدی در بلندمدت است.
پس جملهٔ تورم هر بیانیه را همیشه در برابر عدد ۲ بخوانید. عبارت (Inflation remains elevated) یعنی تورم هنوز بالای همین هدف است. شاخص سنجش هم مهم است: در پیشبینیهای اقتصادی اعضا (SEP)، تورم با شاخص PCE سنجیده میشود. در سپتامبر ۲۰۲۶ هر ۱۸ شرکتکننده تورم بلندمدت PCE را ۲٫۰ درصد پیشبینی کردند.
اعضای FOMC و نقش رئیس فدرال رزرو
رأی هر عضو FOMC در خود بیانیه ثبت میشود و مخالفان با نام و جهت مخالفت میآیند. پس دانستن اینکه امسال چه کسانی رأی میدهند و سال بعد چه کسانی، بخشی از خواندن تصمیم است، نه اطلاعات حاشیهای.
نامها از فهرست اعضای ۲۰۲۶ در صفحهٔ FOMC آمده است؛ آخرین بهروزرسانی آن صفحه ۲۸ اکتبر ۲۰۲۶ (۶ آبان ۱۴۰۵) است. صفحهای که اعضای هیئت حکام را معرفی میکند، آخرین بار در ۲۸ مه ۲۰۲۶ (۷ خرداد ۱۴۰۵) بهروز شده است.
اعضای رأیدهنده و چرخش بانکهای منطقهای
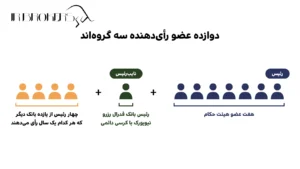
دوازده عضو رأیدهنده سه گروهاند: هفت عضو هیئت حکام، رئیس بانک فدرال رزرو نیویورک با کرسی دائمی، و چهار رئیس از یازده بانک دیگر که هر کدام یک سال رأی میدهند. ترکیب ۲۰۲۶ این است:
عضو رأیدهنده (فهرست ۲۰۲۶) | جایگاه در FOMC |
کوین وارش (Kevin Warsh) | هیئت حکام، رئیس |
جان ویلیامز (John C. Williams) | بانک نیویورک، نایبرئیس |
مایکل بار (Michael S. Barr) | هیئت حکام |
میشل بومن (Michelle W. Bowman) | هیئت حکام |
لیزا کوک (Lisa D. Cook) | هیئت حکام |
فیلیپ جفرسون (Philip N. Jefferson) | هیئت حکام |
جروم پاول (Jerome H. Powell) | هیئت حکام |
کریستوفر والر (Christopher J. Waller) | هیئت حکام |
بث همک (Beth M. Hammack) | بانک کلیولند، کرسی چرخشی |
نیل کاشکاری (Neel Kashkari) | بانک مینیاپولیس، کرسی چرخشی |
لوری لوگان (Lorie K. Logan) | بانک دالاس، کرسی چرخشی |
آنا پالسون (Anna Paulson) | بانک فیلادلفیا، کرسی چرخشی |
اعضای علیالبدل ۲۰۲۶ پنج نفرند: توماس بارکین (Thomas I. Barkin) از ریچموند، مری دیلی (Mary C. Daly) از سانفرانسیسکو، آستن گولزبی (Austan D. Goolsbee) از شیکاگو، سوشمیتا شوکلا (Sushmita Shukla)، معاون اول بانک نیویورک، و شریل ونبل (Cheryl Venable)، رئیس موقت بانک آتلانتا.
کرسیهای چرخشی از چهار گروه پر میشوند و از هر گروه یک رئیس رأی میدهد:
- بوستون، فیلادلفیا و ریچموند
- کلیولند و شیکاگو
- آتلانتا، سنتلوئیس و دالاس
- مینیاپولیس، کانزاسسیتی و سانفرانسیسکو
عضویت در نخستین جلسهٔ عادی هر سال عوض میشود؛ برای ۲۰۲۷ یعنی جلسهٔ ۲۶ و ۲۷ ژانویه (۶ و ۷ بهمن ۱۴۰۵). از آن جلسه بانکهای نیویورک، شیکاگو، ریچموند، آتلانتا و سانفرانسیسکو رأی میدهند. علیالبدلها بانکهای کلیولند، بوستون، سنتلوئیس و کانزاسسیتیاند، بهاضافهٔ معاون اول بانک نیویورک.
این جابهجایی برای خوانندهٔ بیانیه معنای مشخصی دارد. همک، کاشکاری و لوگان در ژوئیهٔ ۲۰۲۶ هر سه مخالف ثابت ماندن نرخ بودند و افزایش را ترجیح میدادند؛ همک در اکتبر هم مخالف بود. هیچکدام در ۲۰۲۷ حق رأی ندارند.
این پیشبینی تصمیمهای ۲۰۲۷ نیست؛ فقط ترکیب صداهایی را عوض میکند که در بیانیه ثبت میشوند.
رؤسای بدون حق رأی هم در جلسهها حاضرند، در بحث شرکت میکنند و در ارزیابی کمیته از اقتصاد و گزینههای سیاستی سهم دارند. برای همین بازار سخنرانیهای آنها را هم دنبال میکند.
رئیس فدرال رزرو کیست و چرا حرفش وزن دارد؟
رئیس فدرال رزرو از ۲۲ مه ۲۰۲۶ (۱ خرداد ۱۴۰۵) وارش است. دورهٔ چهارسالهاش در ۲۱ مه ۲۰۳۰ تمام میشود و همزمان رئیس FOMC است. عضویتش در هیئت حکام تا ۳۱ ژانویهٔ ۲۰۴۰ ادامه دارد و پیشتر هم از ۲۰۰۶ تا ۲۰۱۱ عضو همین هیئت بوده است. این تاریخها از صفحهٔ معرفی او با آخرین بهروزرسانی ۱۷ ژوئن ۲۰۲۶ (۲۷ خرداد ۱۴۰۵) است.
پیش از او پاول از ۵ فوریهٔ ۲۰۱۸ (۱۶ بهمن ۱۳۹۶) تا ۲۲ مه ۲۰۲۶ رئیس بود. در فهرست ۲۰۲۶ FOMC، پاول با عنوان (Board of Governors)، یعنی عضو هیئت حکام، آمده و همچنان رأی میدهد. دورهٔ عضویتش تا ۳۱ ژانویهٔ ۲۰۲۸ است.
اگر متنی پاول را رئیس فعلی معرفی کرده، تاریخش را نگاه کنید. در بیانیهٔ آوریل ۲۰۲۶ عنوان (Chair) کنار نام پاول برای همان تاریخ درست است؛ از جلسهٔ ژوئن به بعد نه.
رئیس جلسههای کمیته را اداره میکند و پس از هر جلسه کنفرانس خبری میدهد. رأی او فقط یکی از دوازده رأی است؛ در ۲۸ اکتبر ۲۰۲۶ وارش جزو ده رأی موافق بود.
وزن حرفش از جای دیگری میآید. بیانیه چهار بند کوتاه است و کنفرانس خبری تنها جایی در همان روز است که استدلال کمیته در پاسخ به سؤال باز میشود. دربارهٔ گرایش شخصی رئیس یا تصمیمهای بعدی او، متن رسمی چیزی نمیگوید و حدس زدنش بخشی از خواندن بیانیه نیست.
جلسه فدرال رزرو چطور برگزار میشود و چه خروجیهایی دارد؟
FOMC سالی هشت جلسهٔ عادی دارد و هر وقت لازم باشد جلسهٔ دیگری هم میگذارد. جلسههای عادی دوروزهاند و در ۲۰۲۶ و ۲۰۲۷ همه سهشنبه و چهارشنبه برگزار میشوند. کمیته در این جلسهها شرایط اقتصادی و مالی را مرور میکند، موضع سیاست پولی را تعیین میکند و ریسکهایی را میسنجد که هدفهای بلندمدتش را تهدید میکنند.
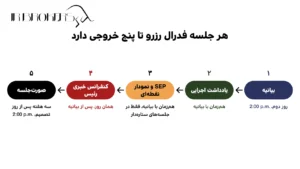
هر جلسه فدرال رزرو تا پنج خروجی دارد و ترتیب زمانیشان این است:
خروجی | زمان انتشار (وقت شرق آمریکا) | معادل تهران | محتوا |
بیانیه | روز دوم، 2:00 p.m. | ۲۱:۳۰ در ماههای EDT، ۲۲:۳۰ در ماههای EST | تصمیم، ارزیابی اقتصاد، نسبت آرا |
یادداشت اجرایی | همزمان با بیانیه | همان ساعت بیانیه | نرخهای عملیاتی و دستور به میز معاملات |
SEP و نمودار نقطهای | همزمان با بیانیه، فقط در جلسههای ستارهدار | همان ساعت بیانیه | پیشبینی تکتک شرکتکنندگان |
کنفرانس خبری رئیس | همان روز، پس از بیانیه | حدود ۲۲:۰۰ یا ۲۳:۰۰ (توضیح زیر جدول) | استدلال کمیته و پرسش و پاسخ |
صورتجلسه | سه هفته پس از روز تصمیم، 2:00 p.m. | ۲۱:۳۰ یا ۲۲:۳۰ | دامنهٔ دیدگاهها و بحثهای داخلی |
بر اساس اطلاعات منتشرشده در منابع فارسی، کنفرانس حدود نیم ساعت پس از بیانیه شروع میشود؛ یعنی ساعت ۲۲ به وقت تهران در ماههای EDT.
بیانیه و صورتجلسه را با هم یکی نگیرید. بیانیه همان روز میآید و نتیجه را میگوید؛ صورتجلسه سه هفته بعد منتشر میشود و مسیر رسیدن به نتیجه را شرح میدهد. تیتری که شب تصمیم از «صورتجلسه» حرف میزند، در واقع دربارهٔ بیانیه است.
بیانیه و یادداشت اجرایی (Implementation Note)
بیانیه ساعت 2:00 p.m. به وقت شرق آمریکا منتشر میشود. صفحهٔ بیانیهٔ ۲۸ اکتبر ۲۰۲۶ زمان انتشار را اینطور نوشته است: (For release at 2:00 p.m. EDT). در ماههایی که آمریکا روی ساعت زمستانی است، همین ساعت به EST اعلام میشود و صفحهٔ بیانیهٔ ۲۸ ژانویهٔ ۲۰۲۶ دقیقاً «EST» دارد. همین یک حرف، ساعت تهران را یک ساعت جابهجا میکند.
بیانیه تصمیم و ارزیابی کمیته را میگوید. یادداشت اجرایی، که لینکش پایین صفحهٔ بیانیه آمده، همان تصمیم را به نرخهای عملیاتی ترجمه میکند. یادداشت ۲۸ اکتبر ۲۰۲۶ این نرخها را از ۲۹ اکتبر اجرایی کرد:
- نرخ بهره روی ذخایر: ۳٫۹۰ درصد
- ریپوی شبانهٔ دائمی: ۴٫۰ درصد
- ریپوی معکوس شبانه: ۳٫۷۵ درصد، با سقف ۱۶۰ میلیارد دلار برای هر طرف معامله در روز
- نرخ اعتبار اولیه: ۴٫۰ درصد
اگر فقط بیانیه را بخوانید، هیچکدام از این عددها را نمیبینید. جزئیات فنی ابزارها، از نرخها تا سقفها، فقط در یادداشت اجرایی بهروز میشود.
کنفرانس خبری رئیس
در تقویم رسمی FOMC، کنار همهٔ جلسههای برگزارشدهٔ ۲۰۲۶ لینک (Press Conference) آمده است؛ یعنی هر هفت جلسهٔ ژانویه تا اکتبر کنفرانس خبری داشتهاند. ویدئوی آخرین کنفرانس، در صفحهٔ FOMC قرار دارد و ۳۴ دقیقه و ۱۶ ثانیه است. متن بیانیهٔ آغازین و متن کامل پرسش و پاسخ هم بهصورت PDF کنارش هست.
برای خوانندهٔ ایرانی، متن PDF از ویدئو کاربردیتر است. با اینترنت ناپایدار راحتتر باز میشود و میشود جملهبهجمله با بیانیه مقایسهاش کرد.
بیانیه متنی است که کل کمیته روی آن رأی داده و هر کلمهاش سنجیده شده است. پاسخ رئیس به سؤال خبرنگار چنین فیلتری ندارد. ممکن است شرطی را روشن کند که در بیانیه نیامده، یا وزن یک جملهٔ بیانیه را کم و زیاد کند. برای همین برداشت اولیه از بیانیه گاهی در طول کنفرانس عوض میشود.
پیشبینیهای اقتصادی و نمودار نقطهای (SEP و Dot Plot)
در تقویم رسمی، جلسههای مارس، ژوئن، سپتامبر و دسامبر ستاره دارند. ستاره یعنی جلسه با خلاصهٔ پیشبینیهای اقتصادی (Summary of Economic Projections) همراه است. در این جلسهها هر عضو هیئت حکام و هر رئیس بانک منطقهای، چه رأیدهنده و چه بیرأی، پیشبینی خود را میدهد.
پیشبینیها چهار متغیر را میپوشانند: رشد واقعی GDP، نرخ بیکاری، تورم PCE و تورم هستهٔ PCE. از ژانویهٔ ۲۰۱۲ مسیر «مناسب» نرخ وجوه فدرال از نگاه هر نفر هم به آن اضافه شده است. پیشبینی اولیه تا جمعهٔ پیش از جلسه تحویل میشود و تا صبح روز دوم قابل اصلاح است. نسخهٔ سپتامبر ۲۰۲۶ ساعت 2:00 p.m. EDT، همزمان با بیانیه، منتشر شد.
نمودار نقطهای بخش نرخ بهره در SEP است. هر نقطه نشان میدهد یک نفر وسط دامنه را در پایان یک سال کجا مناسب میداند، گردشده به نزدیکترین ۱/۸ واحد درصد. در سپتامبر ۲۰۲۶ (شهریور ۱۴۰۵) ۱۸ نفر پیشبینی دادند. برای پایان ۲۰۲۶، دوازده نفر ۴٫۱۲۵، چهار نفر ۴٫۳۷۵ و دو نفر ۳٫۸۷۵ درصد را مناسب دانستند. میانه برای پایان ۲۰۲۶ و ۲۰۲۷ برابر ۴٫۱، برای ۲۰۲۸ برابر ۳٫۹ و برای ۲۰۲۹ برابر ۳٫۶ درصد بود.
«نرخ نهایی» را فقط به معنای برآورد بلندمدت اعضا بخوانید. این همان نرخی است که هر شرکتکننده انتظار دارد اقتصاد با سیاست مناسب و بدون شوک تازه در بلندمدت به آن برسد. میانهٔ این برآورد در سپتامبر ۲۰۲۶ برابر ۳٫۲ درصد بود، در برابر ۳٫۱ در ژوئن، و پراکندگیاش از ۲٫۹ تا ۳٫۹ درصد.
نمودار نقطهای تعهد نیست و برنامهٔ قطعی کمیته هم نیست. خود SEP تصریح میکند این ارقام پیشبینی محتملترین نرخ نیستند و ارزیابی تکتک شرکتکنندگان از سیاست مناسباند. دو نکتهٔ دیگر هم هست. ۱۸ نقطه با ۱۲ رأی یکی نیست، چون رؤسای بیرأی هم نقطه میگذارند. هر نقطه هم بر پایهٔ اطلاعات همان روز است و با دادهٔ تازه جابهجا میشود.
صورتجلسه (Minutes)
صورتجلسهٔ جلسههای عادی سه هفته پس از روز تصمیم منتشر میشود، ساعت 2:00 p.m. به وقت شرق آمریکا. صورتجلسهٔ ۱۵ و ۱۶ سپتامبر ۲۰۲۶ در ۷ اکتبر (۱۵ مهر ۱۴۰۵) آمد. صورتجلسهٔ ۲۷ و ۲۸ اکتبر برای ۱۸ نوامبر ۲۰۲۶ (۲۷ آبان ۱۴۰۵) در تقویم فدرال رزرو ثبت شده است؛ با ساعت زمستانی آمریکا یعنی ۲۲:۳۰ به وقت تهران.
بیانیه نتیجه را میگوید و صورتجلسه مسیر رسیدن به آن را. دامنهٔ دیدگاهها، ریسکهایی که اعضا مطرح کردهاند و یکدست یا پراکنده بودن نظرها را فقط در صورتجلسه میبینید. توصیف شرایط اقتصادی در آن فقط بر پایهٔ اطلاعات روز جلسه است؛ دادههای سه هفتهٔ بعد در آن نیامده است.
نرخ بهره فدرال رزرو: کمیته چه نرخی تعیین میکند و چطور اجرا میشود؟
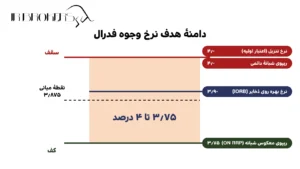
خروجی جلسه یک عدد نیست؛ یک دامنهٔ هدف برای نرخ وجوه فدرال است، با سقف و کف. وقتی از نرخ بهره فدرال رزرو حرف میزنید، منظور دقیق همین دامنه است. آخرین دامنه را جلسهٔ ۲۷ و ۲۸ اکتبر ۲۰۲۶ (۵ و ۶ آبان ۱۴۰۵) تعیین کرد: ۳٫۷۵ تا ۴ درصد.
خود نرخ وجوه فدرال را کمیته مستقیم تعیین نمیکند؛ نرخی است که بانکها در بازار با هم معامله میکنند. کار FOMC و هیئت حکام این است که با چند نرخ اداری و عملیات بازار باز، آن را داخل دامنه نگه دارند.
دامنهٔ هدف نرخ وجوه فدرال
بیانیه دامنه نرخ را بهصورت «۳ و ۳/۴ تا ۴ درصد» بیان میکند؛ یعنی حداقل نرخ ۳٫۷۵ درصد و حداکثر آن ۴ درصد است.
«۲۵ واحد پایه» یعنی جابهجایی کل دامنه به اندازهٔ ۱/۴ واحد درصد، سقف و کف با هم. بیانیهٔ ۱۶ سپتامبر ۲۰۲۶ (۲۵ شهریور ۱۴۰۵) دقیقاً همین را نوشت: افزایش ۱/۴ واحد درصد، از ۳٫۵۰–۳٫۷۵ به ۳٫۷۵–۴٫۰۰ درصد. در SEP و نمودار نقطهای نقطهٔ میانی دامنه ملاک است و دامنهٔ فعلی نقطهٔ میانی ۳٫۸۷۵ دارد.
ابزارهای اجرای تصمیم
هر کدام از این ابزارها یک مشکل را حل میکند: نرخ بازار نباید از دامنه بیرون بزند. اعداد از یادداشت اجرایی ۲۸ اکتبر ۲۰۲۶ است.
ابزار | نرخ از ۲۹ اکتبر ۲۰۲۶ (درصد) | جا در دامنهٔ ۳٫۷۵–۴٫۰۰ | نقش در نگهداشتن نرخ |
نرخ بهره روی ذخایر (IORB) | ۳٫۹۰ | نزدیک سقف | بانکی که از فدرال رزرو ۳٫۹۰ میگیرد، انگیزهای برای قرض دادن یکشبه با نرخ پایینتر ندارد |
ریپوی معکوس شبانه (ON RRP) | ۳٫۷۵ | روی کف | برای طرفهای این عملیات همان نقشی را دارد که IORB برای بانکها؛ نرخ را از پایین نگه میدارد |
نرخ تنزیل (اعتبار اولیه) | ۴٫۰ | روی سقف | بانک میتواند با این نرخ از فدرال رزرو قرض بگیرد و دلیلی برای پرداخت نرخ خیلی بالاتر در بازار ندارد |
ریپوی شبانهٔ دائمی | ۴٫۰ | روی سقف | نقدینگی را با نرخ سقف در دسترس میگذارد |
عملیات بازار باز | نرخ ثابت ندارد | کل دامنه | میز معاملات در بانک نیویورک در حد لازم معامله میکند تا نرخ داخل دامنه بماند |
نرخ IORB را هیئت حکام تعیین میکند و ریپوی معکوس را FOMC اجرا میکند؛ همان تقسیم کاری که در تصمیم روز جلسه دیده میشود.
جملهٔ «ذخایر کافی» (ample reserves) در هر بیانیه تکرار میشود: کمیته به سیاست خود برای حفظ ذخایر کافی در سیستم بانکی ادامه میدهد. اجرای آن در یادداشت اجرایی است. میز معاملات در صورت لزوم اسناد خزانهٔ کوتاهمدت میخرد تا ذخایر در سطح کافی بماند و اصل اوراق سررسیدشده را دوباره سرمایهگذاری میکند. این خریدها داراییهای فدرال رزرو را بزرگتر میکنند؛ پس جملهٔ ذخایر کافی در عمل جملهٔ ترازنامه است.
آخرین تصمیم FOMC و روند اخیر نرخ
آخرین بیانیهٔ منتشرشده مال ۲۸ اکتبر ۲۰۲۶ (۶ آبان ۱۴۰۵) است. دامنه با رأی ۱۰ به ۲ در ۳٫۷۵ تا ۴ درصد ثابت ماند. مخالفان کوک و همک بودند و هر دو افزایش ۱/۴ واحد درصدی را ترجیح میدادند. جلسهٔ ۸ و ۹ دسامبر هنوز برگزار نشده است.
جلسه (۲۰۲۶ / شمسی) | تصمیم | دامنه پس از تصمیم (درصد) | نسبت آرا | مخالفان و جهت مخالفت |
۲۷–۲۸ ژانویه / ۷–۸ بهمن ۱۴۰۴ | ثابت | ۳٫۵۰–۳٫۷۵ | ۱۰ به ۲ | استیون مایران (Stephen I. Miran) و والر: کاهش ۱/۴ |
۱۷–۱۸ مارس / ۲۶–۲۷ اسفند ۱۴۰۴ | ثابت | ۳٫۵۰–۳٫۷۵ | ۱۱ به ۱ | مایران: کاهش ۱/۴ |
۲۸–۲۹ آوریل / ۸–۹ اردیبهشت ۱۴۰۵ | ثابت | ۳٫۵۰–۳٫۷۵ | ۸ به ۴ | مایران: کاهش ۱/۴؛ همک، کاشکاری و لوگان: مخالف سوگیری انبساطی متن |
۱۶–۱۷ ژوئن / ۲۶–۲۷ خرداد ۱۴۰۵ | ثابت | ۳٫۵۰–۳٫۷۵ | ۱۲ به ۰ | ندارد |
۲۸–۲۹ ژوئیه / ۶–۷ مرداد ۱۴۰۵ | ثابت | ۳٫۵۰–۳٫۷۵ | ۹ به ۳ | همک، کاشکاری و لوگان: افزایش ۱/۴ |
۱۵–۱۶ سپتامبر / ۲۴–۲۵ شهریور ۱۴۰۵ | افزایش ۱/۴ | ۳٫۷۵–۴٫۰۰ | ۱۲ به ۰ | ندارد |
۲۷–۲۸ اکتبر / ۵–۶ آبان ۱۴۰۵ | ثابت | ۳٫۷۵–۴٫۰۰ | ۱۰ به ۲ | کوک و همک: افزایش ۱/۴ |
شش جلسهٔ ثابت و یک افزایش؛ در ۲۰۲۶ هیچ کاهشی نبوده است. نکتهٔ مهمتر جهت مخالفتهاست. تا مارس همهٔ مخالفتها به سمت کاهش بود، آوریل نقطهٔ چرخش بود و از ژوئیه همهٔ مخالفتها به سمت افزایش رفت.
«سوگیری انبساطی» ترجمهٔ عبارت (easing bias) است: در آوریل سه عضو با نرخ موافق بودند، اما با لحن متن نه. این جدول دربارهٔ جلسهٔ دسامبر چیزی نمیگوید.
راهنمای خواندن بیانیه FOMC، بند به بند
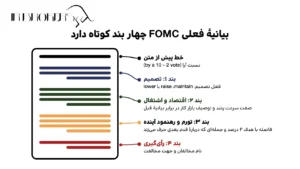
بیانیهٔ فعلی FOMC چهار بند کوتاه دارد و هر بند کار مشخصی میکند. بیانیهٔ ۲۸ اکتبر ۲۰۲۶ را مبنا بگیرید:
بخش بیانیه | محتوا در بیانیهٔ ۲۸ اکتبر ۲۰۲۶ | نشانهای که باید دنبالش باشید |
خط پیش از متن | نسبت آرا (by a 10 – 2 vote) | اتفاق آرا یا شکاف؛ چند نفر و به کدام سمت |
بند ۱: تصمیم | حفظ دامنه در 3-3/4 to 4 percent و ادامهٔ سیاست ذخایر کافی | فعل تصمیم: maintain، raise یا lower |
بند ۲: اقتصاد و اشتغال | فعالیت اقتصادی با سرعت «قوی» گسترش مییابد؛ رشد اشتغال همپای نیروی کار است و بیکاری تغییر چندانی نکرده | صفت سرعت رشد و توصیف بازار کار در برابر بیانیهٔ قبل |
بند ۳: تورم و رهنمود آینده | تورم همچنان بالاست؛ اطلاعات بیشتر به تعیین موضع مناسب کمک میکند؛ کمیته ثبات قیمتها را محقق میکند | فاصله با هدف ۲ درصد و جملهای که دربارهٔ قدم بعدی حرف میزند |
بند ۴: رأیگیری | کوک و همک مخالف بودند و افزایش ۱/۴ را ترجیح میدادند | نام مخالفان و جهت مخالفت |
در قالب فعلی، رهنمود آینده بند جدا ندارد و داخل بند تورم آمده است. ترتیب منطقی همان است: تصمیم، ارزیابی اقتصاد و اشتغال، تورم، رهنمود آینده و رأیگیری.
این قالب از ۱۷ ژوئن ۲۰۲۶ (۲۷ خرداد ۱۴۰۵) شروع شد. بیانیههای ژانویه تا آوریل ۲۰۲۶ پنج بند داشتند و با ارزیابی اقتصاد شروع میشدند. تصمیم در بند سوم میآمد، یک بند کامل به رهنمود آینده اختصاص داشت و نام همهٔ موافقان هم فهرست میشد. در آن قالب نسبت آرا را باید از شمردن نامها درمیآوردید.
همینجا یک تله هست. اگر بیانیهٔ ژوئن را با آوریل مقایسه کنید، تقریباً همهچیز «عوض شده» است؛ اما این تغییر قالب است، نه تغییر سیاست. مقایسهٔ کلمهبهکلمه فقط بین دو بیانیه با یک قالب معنا دارد.
جملهٔ تصمیم و رأیگیری
نسبت آرا در قالب فعلی دو جا دیده میشود. یکی خط پیش از متن است، با عبارت (approved the following statement for release by a 10 – 2 vote). دیگری بند آخر است، با نام مخالفان و تصمیمی که ترجیح میدادند. جملهٔ تصمیم همیشه اولین جملهٔ بند اول است و فعلش کل خبر را میگوید: maintain یعنی ثابت، raise یعنی افزایش و lower یعنی کاهش.
جهت مخالفت از تعداد آن مهمتر است. مخالفت به سمت افزایش یعنی بخشی از کمیته سیاست فعلی را برای مهار تورم کافی نمیداند و مخالفت به سمت کاهش یعنی عکس آن. این نشانهٔ جهت بحث در جلسههای بعدی است، نه پیشبینی نتیجه.
روند ۲۰۲۶ هر دو روی سکه را نشان میدهد. سه مخالفت افزایشی ژوئیه پیش از افزایش ۱۲ به ۰ سپتامبر آمد. مخالفتهای کاهشی ژانویه تا آوریل اما هیچوقت به کاهش نرسید.
مخالفت همیشه دربارهٔ عدد هم نیست. در ۲۹ آوریل ۲۰۲۶ همک، کاشکاری و لوگان با ثابت ماندن نرخ موافق بودند، اما با گنجاندن سوگیری انبساطی در متن مخالفت کردند. سه عضو کمیته به لحن متن رأی منفی دادند. این سرنخ خوبی است برای پیدا کردن جملههایی که در بیانیهٔ بعد باید دنبالشان بود.
ارزیابی اقتصاد و تورم: کلماتی که عوض میشوند
روش سه قدم دارد:
- بیانیهٔ جدید و بیانیهٔ قبلی را از لینکهای HTML تقویم رسمی FOMC باز کنید و کنار هم بگذارید. هر ابزار مقایسهٔ متن کار را سریعتر میکند.
- سه چیز را علامت بزنید: کلمههای حذفشده، کلمههای اضافهشده و صفتهایی که درجهشان عوض شده است.
- برای هر تغییر فقط بپرسید متن چه میگوید، نه اینکه کمیته «احتمالاً» چه منظوری داشته است.
سه نمونه از ۲۰۲۶:
از بیانیهٔ (۲۰۲۶) | به بیانیهٔ (۲۰۲۶) | جملهٔ قبلی | جملهٔ جدید |
۱۷ ژوئن | ۲۹ ژوئیه | The Committee reaffirmed its policy of maintaining ample reserves… | The Committee is continuing its policy of maintaining ample reserves… |
۲۹ ژوئیه | ۱۶ سپتامبر | Inflation remains elevated relative to the Committee’s 2 percent goal, in part reflecting supply shocks… | Inflation remains elevated. Today’s policy action will support a timelier return to the Committee’s 2 percent goal. |
۱۶ سپتامبر | ۲۸ اکتبر | Economic activity is expanding at a solid pace. | Economic activity is expanding at a strong pace. |
جایگزینی (solid) با (strong) یعنی کمیته رشد را قویتر توصیف کرده است؛ همین و بس. معنای این تغییر برای نرخ در متن نیامده و نباید آن را به فدرال رزرو نسبت داد.
در گذر از ژوئیه به سپتامبر، اشارهٔ مستقیم به «درگیری در خاورمیانه» هم جایش را به «تحولات ژئوپلیتیک» داد. چنین تغییری را یادداشت کنید، اما از آن نتیجهٔ سیاستی نگیرید.
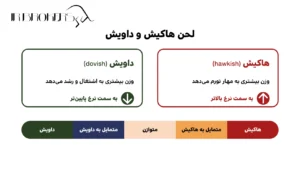
لحن هاکیش و داویش
هاکیش (hawkish) یعنی لحنی که وزن بیشتری به مهار تورم میدهد و به سمت نرخ بالاتر یا ماندن طولانیتر در نرخ بالا میرود. داویش (dovish) یعنی لحنی که وزن بیشتری به اشتغال و رشد میدهد و به سمت نرخ پایینتر میرود.
عبارت نقلشده از بیانیهٔ رسمی | تاریخ بیانیه | ترجمهٔ فارسی | لحنی که نشان میدهد |
preferred to raise the target range for the federal funds rate by 1/4 percentage point | ۲۹ ژوئیه و ۲۸ اکتبر ۲۰۲۶ | افزایش ۱/۴ واحد درصدی دامنه را ترجیح میدادند | هاکیش |
Today’s policy action will support a timelier return to the Committee’s 2 percent goal. | ۱۶ سپتامبر ۲۰۲۶ | اقدام امروز به بازگشت زودتر به هدف ۲ درصد کمک میکند | هاکیش |
The Committee will deliver price stability. | ژوئن تا اکتبر ۲۰۲۶ | کمیته ثبات قیمتها را محقق خواهد کرد | متمایل به هاکیش |
did not support inclusion of an easing bias in the statement at this time | ۲۹ آوریل ۲۰۲۶ | با گنجاندن سوگیری انبساطی در متن موافق نبودند | مخالفت هاکیش با لحن متن |
preferred to lower the target range for the federal funds rate by 1/4 percentage point | ژانویه، مارس و آوریل ۲۰۲۶ | کاهش ۱/۴ واحد درصدی دامنه را ترجیح میدادند | داویش |
Job gains have remained low | ژانویه تا آوریل ۲۰۲۶ | رشد اشتغال پایین مانده است | متمایل به داویش |
The Committee is attentive to the risks to both sides of its dual mandate. | ژانویه تا آوریل ۲۰۲۶ | کمیته به ریسک هر دو سوی مأموریت دوگانه توجه دارد | متوازن |
یک کلمه بهتنهایی لحن کل بیانیه را تعیین نمیکند. بیانیهٔ ۲۸ اکتبر را ببینید: جملهٔ (will deliver price stability) هاکیش است، اما تصمیمش ثابت نگهداشتن نرخ بود و رهنمودش از «اطلاعات بیشتر» حرف میزد. لحن از کنار هم گذاشتن تصمیم، تغییر کلمهها و جهت مخالفتها درمیآید، نه از یک صفت.
مثال عملی: مقایسهٔ دو بیانیهٔ پیاپی
دو بیانیهٔ آخر، ۱۶ سپتامبر و ۲۸ اکتبر ۲۰۲۶، هر دو در قالب چهاربندیاند و مقایسهشان مستقیم است. این مثال آموزشی است و عددی از واکنش بازار در آن نیامده است.
مورد | ۱۶ سپتامبر ۲۰۲۶ (۲۵ شهریور ۱۴۰۵) | ۲۸ اکتبر ۲۰۲۶ (۶ آبان ۱۴۰۵) |
تصمیم | افزایش ۱/۴ واحد درصد | ثابت |
دامنه پس از تصمیم (درصد) | ۳٫۷۵–۴٫۰۰ | ۳٫۷۵–۴٫۰۰ |
نسبت آرا | ۱۲ به ۰ | ۱۰ به ۲ |
مخالفان | ندارد | کوک و همک، به سمت افزایش |
صفت سرعت رشد | solid pace | strong pace |
توصیف بازار کار | رشد اشتغال همپای نیروی کار، بیکاری کمتغییر | بدون تغییر نسبت به سپتامبر |
جملهٔ آیندهنگر | Today’s policy action will support a timelier return… | The accumulation of more information will help the Committee determine the policy stance appropriate… |
خواندن این جدول سه لایه دارد. لایهٔ اول تصمیم است: کمیته بعد از افزایش سپتامبر مکث کرده است. لایهٔ دوم رأیهاست: همین مکث اتفاق آرای سپتامبر را شکست و دو عضو بلافاصله افزایش دیگری خواستند.
لایهٔ سوم جملهٔ آیندهنگر است. متن از «اقدام امروز کمک میکند» به «اطلاعات بیشتر کمک میکند تا موضع مناسب تعیین شود» رسیده است. یعنی بیانیه قدم بعدی را صریحاً به دادههای آینده گره زده است.
متن اکتبر نمیگوید جلسهٔ دسامبر چه خواهد کرد. صفت (strong) و دو رأی افزایشی دو نشانهاند که کنار جملهٔ «اطلاعات بیشتر» نشستهاند. وزن دادن به آنها کار خواننده است، نه ادعای بیانیه.
تصمیم فدرال رزرو در برابر انتظار بازار
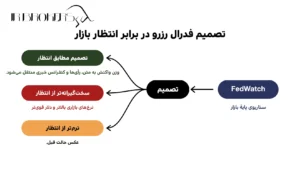
بازار به فاصلهٔ تصمیم با انتظار واکنش نشان میدهد، نه به خود تصمیم. اگر یک تصمیم پیش از جلسه تقریباً قطعی به نظر میرسید، اعلامش خبر تازهای نیست و بخش عمدهاش از قبل در قیمت دلار، اوراق و طلا جا افتاده است. خبر واقعی جایی است که تصمیم، متن یا نمودار نقطهای با آن انتظار فرق کند.
سه حالت پیش میآید:
- تصمیم مطابق انتظار: وزن واکنش به متن، رأیها و کنفرانس خبری منتقل میشود.
- سختگیرانهتر از انتظار: افزایش غیرمنتظره، یا ثابت ماندن نرخ با متن و مخالفتهایی هاکیشتر از پیشبینی بازار. جهت عمومی فشار به سمت نرخهای بازاری بالاتر و دلار قویتر است.
- نرمتر از انتظار: عکس حالت قبل.
جملهٔ «افزایش نرخ همیشه دلار را تقویت میکند» غلط است. واکنش دلار به چند شرط بستگی دارد:
- اگر افزایش از قبل کاملاً قیمتگذاری شده باشد، ممکن است واکنش محدود یا حتی معکوس باشد.
- اگر افزایش با پیامی همراه شود که پایان افزایشها را نشان دهد، بازار به آن پیام واکنش نشان میدهد، نه به خود افزایش.
- نرخ ارز نسبی است؛ اگر بانکهای مرکزی دیگر همزمان سختگیرتر شوند، برتری نرخ دلار کم میشود.
- اگر بازار افزایش را نشانهٔ کند شدن رشد آینده بخواند، واکنشها میتواند از الگوی معمول فاصله بگیرد.
هیچکدام از اینها سیگنال معاملاتی نیست. فقط میگوید چرا یک تصمیم واحد در دو موقعیت مختلف دو واکنش متفاوت دارد.
انتظار بازار را از کجا بخوانیم (FedWatch)
FedWatch، ابزاری از گروه CME، احتمال تغییر نرخ در جلسههای آینده را از قیمتهایی بیرون میکشد که در قراردادهای آتی ۳۰ روزه روی نرخ وجوه فدرال (30-Day Fed Funds futures) شکل میگیرد. برای هر جلسه نشان میدهد معاملهگران نرخ بهره چه احتمالی به هر دامنه میدهند. احتمالهای فعلی و تاریخچهٔ تغییرشان هر دو در آن دیده میشود.
این عددها برآورد بازارند، نه اطلاعات فدرال رزرو. FedWatch را گروه CME میسازد، نه کمیته. احتمال بالا، مثلاً ۹۰ درصد، یعنی قیمت قراردادها چنین میگوید؛ نه اینکه کسی در فدرال رزرو خبری داده باشد.
دو بار نگاهش کنید: یک روز پیش از جلسه برای شناختن سناریوی پایه، و کمی پیش از اعلام. هرچه احتمال سناریوی پایه بالاتر باشد، خود تصمیم کمتر خبر است و وزن متن و رأیها بیشتر.
اثر تصمیم بر دلار، طلا، سهام و کریپتو
اینها سازوکارند، نه پیشبینی:
- دلار: تغییر نرخ وجوه فدرال به نرخ ارز سرایت میکند. نرخ بالاتر از انتظار بازده داراییهای دلاری را بالا میبرد و تقاضا برای دلار را زیاد میکند؛ اما سیاست بانکهای مرکزی دیگر هم در نرخ ارز سهم دارد.
- سهام: سیاست FOMC بر نرخها و شرایط اعتباری اثر میگذارد و از این راه بر تصمیمهای خرج و سرمایهگذاری خانوارها و شرکتها. پول گرانتر یعنی تأمین مالی پرهزینهتر و تنزیل سود آینده با نرخ بالاتر.
- طلا و کریپتو: بر اساس اطلاعات منتشرشده در منابع فارسی، طلا دارایی بدون بازده است و با بالا رفتن نرخ بهره و تقویت دلار زیر فشار قرار میگیرد. بیتکوین هم با افزایش نرخ و جمع شدن نقدینگی معمولاً فشار میبیند و از گسترش نقدینگی سود میبرد. همین منابع شدت اثر را وابسته به این میدانند که تصمیم چقدر از قبل پیشبینی شده بود.
برای معاملهگر ایرانی یک لایهٔ دیگر هم هست. قیمت ریالی طلا هم به انس جهانی بستگی دارد و هم به نرخ دلار در بازار آزاد. پس اثر یک تصمیم FOMC بر قیمت داخلی میتواند با حرکت دلار داخلی تقویت یا خنثی شود.
تاریخ جلسات فدرال رزرو در ۲۰۲۶ و ۲۰۲۷
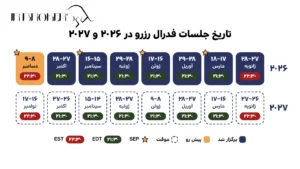
تاریخ جلسات فدرال رزرو در جدول زیر از تقویم رسمی FOMC است که آخرین بار در ۱۲ نوامبر ۲۰۲۶ (۲۱ آبان ۱۴۰۵) بهروز شده است. تقویم رسمی تنها مرجعی است که تاریخها را تأیید یا جابهجا میکند؛ تقویم شخص ثالث را ملاک نگیرید.
جلسه (میلادی) | معادل شمسی | SEP | ساعت آمریکا در روز تصمیم | اعلام به وقت تهران | وضعیت |
۲۷–۲۸ ژانویه ۲۰۲۶ | ۷–۸ بهمن ۱۴۰۴ | ندارد | EST | ۲۲:۳۰ | برگزار شد |
۱۷–۱۸ مارس ۲۰۲۶ | ۲۶–۲۷ اسفند ۱۴۰۴ | دارد | EDT | ۲۱:۳۰ | برگزار شد |
۲۸–۲۹ آوریل ۲۰۲۶ | ۸–۹ اردیبهشت ۱۴۰۵ | ندارد | EDT | ۲۱:۳۰ | برگزار شد |
۱۶–۱۷ ژوئن ۲۰۲۶ | ۲۶–۲۷ خرداد ۱۴۰۵ | دارد | EDT | ۲۱:۳۰ | برگزار شد |
۲۸–۲۹ ژوئیه ۲۰۲۶ | ۶–۷ مرداد ۱۴۰۵ | ندارد | EDT | ۲۱:۳۰ | برگزار شد |
۱۵–۱۶ سپتامبر ۲۰۲۶ | ۲۴–۲۵ شهریور ۱۴۰۵ | دارد | EDT | ۲۱:۳۰ | برگزار شد |
۲۷–۲۸ اکتبر ۲۰۲۶ | ۵–۶ آبان ۱۴۰۵ | ندارد | EDT | ۲۱:۳۰ | برگزار شد |
۸–۹ دسامبر ۲۰۲۶ | ۱۷–۱۸ آذر ۱۴۰۵ | دارد | EST | ۲۲:۳۰ | پیش رو |
۲۶–۲۷ ژانویه ۲۰۲۷ | ۶–۷ بهمن ۱۴۰۵ | علامت نخورده | EST | ۲۲:۳۰ | موقت |
۱۶–۱۷ مارس ۲۰۲۷ | ۲۵–۲۶ اسفند ۱۴۰۵ | علامت نخورده | EDT | ۲۱:۳۰ | موقت |
۲۷–۲۸ آوریل ۲۰۲۷ | ۷–۸ اردیبهشت ۱۴۰۶ | علامت نخورده | EDT | ۲۱:۳۰ | موقت |
۸–۹ ژوئن ۲۰۲۷ | ۱۸–۱۹ خرداد ۱۴۰۶ | علامت نخورده | EDT | ۲۱:۳۰ | موقت |
۲۷–۲۸ ژوئیه ۲۰۲۷ | ۵–۶ مرداد ۱۴۰۶ | علامت نخورده | EDT | ۲۱:۳۰ | موقت |
۱۴–۱۵ سپتامبر ۲۰۲۷ | ۲۳–۲۴ شهریور ۱۴۰۶ | علامت نخورده | EDT | ۲۱:۳۰ | موقت |
۲۶–۲۷ اکتبر ۲۰۲۷ (Monetary Policy Strategy Meeting) | ۴–۵ آبان ۱۴۰۶ | علامت نخورده | EDT | ۲۱:۳۰ | موقت |
۱۶–۱۷ نوامبر ۲۰۲۷ | ۲۵–۲۶ آبان ۱۴۰۶ | علامت نخورده | EST | ۲۲:۳۰ | موقت |
ستون ساعت تهران حاصل همان تبدیلی است که در بخش ساعت اعلام تصمیم توضیح داده شده است. ساعت اعلام همیشه مربوط به روز دوم جلسه است.
جلسات باقیماندهٔ ۲۰۲۶ و تقویم ۲۰۲۷
تنها جلسهٔ باقیماندهٔ ۲۰۲۶ جلسهٔ ۸ و ۹ دسامبر (۱۷ و ۱۸ آذر ۱۴۰۵) است و ستاره دارد. یعنی همراه بیانیه، SEP و نمودار نقطهای تازه هم منتشر میشود و نقطههای دسامبر را میشود مستقیم با نقطههای سپتامبر مقایسه کرد.
تاریخهای ۲۰۲۷ را دقیقاً همانطور بخوانید که تقویم رسمی منتشر کرده است، با سه نکته:
- طبق همان صفحه، هر تاریخ تا جلسهٔ پیش از خودش «موقت» است و فقط در آن جلسه قطعی میشود.
- کنار جلسهٔ ۲۶ و ۲۷ اکتبر ۲۰۲۷ این عبارت آمده است: (Monetary Policy Strategy Meeting).
- آخرین جلسهٔ ۲۰۲۷ در ۱۶ و ۱۷ نوامبر است و آن سال جلسهٔ دسامبر ندارد. جلسهٔ بعدی، دوروزه و در ۲۵ و ۲۶ ژانویهٔ ۲۰۲۸ (۵ و ۶ بهمن ۱۴۰۶)، برنامهریزی شده است.
هیچکدام از جلسههای ۲۰۲۷ هنوز در تقویم رسمی علامت SEP ندارند.
ساعت اعلام تصمیم به وقت تهران
ساعت رسمی اعلام 2:00 p.m. به وقت شرق آمریکاست و دو حالت دارد:
- ساعت تابستانی (EDT، یعنی UTC−4): برابر ۱۸:۰۰ به وقت جهانی
- ساعت زمستانی (EST، یعنی UTC−5): برابر ۱۹:۰۰ به وقت جهانی
بر اساس اطلاعات منتشرشده در منابع فارسی، ساعت رسمی ایران از ۱۴۰۲ دیگر جابهجا نمیشود و تهران در تمام سال UTC+3:30 است. نتیجه ساده است: در ماههای EDT تصمیم ساعت ۲۱:۳۰ تهران اعلام میشود و در ماههای EST ساعت ۲۲:۳۰.
طبق گزارشهای منتشرشده، ساعت تابستانی آمریکا از دومین یکشنبهٔ مارس تا نخستین یکشنبهٔ نوامبر است. این بازه در ۲۰۲۶ از ۸ مارس تا ۱ نوامبر بود و در ۲۰۲۷ از ۱۴ مارس تا ۷ نوامبر است. صفحههای بیانیهٔ ۱۸ مارس و ۲۸ اکتبر ۲۰۲۶ هم EDT دارند.
دو جلسهٔ ۲۰۲۷ به این مرز نزدیکاند. ۱۷ مارس ۲۰۲۷ سه روز بعد از شروع ساعت تابستانی است و تصمیمش ساعت ۲۱:۳۰ تهران میآید. ۱۷ نوامبر ۲۰۲۷ ده روز بعد از پایان آن است و تصمیمش ساعت ۲۲:۳۰.
محدودیتها: آنچه بیانیه به شما نمیگوید
بیانیه متنی فشرده است و چهار چیز را نمیگوید:
- برنامهٔ جلسهٔ بعد: بیانیه تصمیم جلسهٔ بعد را اعلام نمیکند. بیانیهٔ ۲۸ اکتبر ۲۰۲۶ تعیین موضع مناسب را صریحاً به انباشت اطلاعات بیشتر گره زده است؛ یعنی هر جلسه به دادههای فاصلهٔ دو جلسه وابسته است.
- قطعیت تاریخهای ۲۰۲۷: این تاریخها موقتاند و هر کدام فقط در جلسهٔ پیش از خودش قطعی میشود. برنامهای که روی تاریخ تأییدنشده بنا شود، ممکن است جابهجا شود.
- تعهد در نمودار نقطهای: نمودار نقطهای نظر تکتک شرکتکنندگان در روز جلسه است، نه قول کمیته. میانهٔ آن برای پایان ۲۰۲۶ فقط در فاصلهٔ ژوئن تا سپتامبر ۲۰۲۶ از ۳٫۸ به ۴٫۱ درصد رسید.
- ماندگاری واکنش اولیه: حرکت دقیقههای اول بعد از بیانیه ممکن است در طول کنفرانس خبری یا پس از آن برگردد، چون پاسخهای رئیس میتواند برداشت از متن را عوض کند. صورتجلسهٔ سه هفته بعد هم ممکن است تصویر را دوباره جابهجا کند.
گام بعدی: چکلیست شما برای روز جلسه
نمونهٔ زیر برای جلسهٔ ۸ و ۹ دسامبر ۲۰۲۶ نوشته شده است:
- تاریخ و ساعت تهران: تصمیم چهارشنبه ۱۸ آذر ۱۴۰۵، ساعت ۲۲:۳۰ به وقت تهران اعلام میشود (EST). این جلسه ستاره دارد و SEP هم همزمان میآید.
- دادههای پیش از جلسه: آخرین گزارشهای CPI، PCE و اشتغال را پیش از جلسه ببینید. PCE همان شاخصی است که پیشبینیهای تورم SEP بر پایهاش است. تاریخ انتشار این سه گزارش در تقویم FOMC نیست و باید از تقویم اقتصادی گرفته شود.
- احتمالهای FedWatch: یک روز پیش از جلسه و کمی پیش از اعلام، سناریوی پایهٔ بازار را یادداشت کنید.
- بیانیهٔ قبلی: متن ۲۸ اکتبر ۲۰۲۶ را از قبل باز یا ذخیره کنید. اگر اینترنت ناپایدار است، نسخهٔ PDF را دانلود کنید تا لحظهٔ اعلام فقط به یک صفحه نیاز داشته باشید.
- ساعت ۲۲:۳۰: اول نسبت آرا، فعل تصمیم، دامنهٔ جدید و نام و جهت مخالفان را بخوانید. بعد بند اقتصاد و بند تورم را کلمهبهکلمه با اکتبر مقایسه کنید.
- یادداشت اجرایی: نرخ IORB، ریپوی معکوس و نرخ اعتبار اولیه را با یادداشت ۲۸ اکتبر مقایسه کنید.
- نمودار نقطهای: میانه و پراکندگی نقطهها برای ۲۰۲۷ و بلندمدت را کنار نقطههای سپتامبر بگذارید.
- کنفرانس خبری: پس از بیانیه شروع میشود و ساعت تقریبیاش در بخش خروجیهای جلسه آمده است. دنبال شرطهایی باشید که در متن بیانیه نیامده بود.
- صورتجلسه: طبق قاعدهٔ سه هفته، حدود ۳۰ دسامبر ۲۰۲۶ (۹ دی ۱۴۰۵) منتشر میشود؛ تاریخ قطعی را از تقویم فدرال رزرو بگیرید.
این چکلیست برای خواندن تصمیم است، نه برای ورود و خروج از معامله.
سوالات متداول
FOMC در سال چند بار جلسه میگذارد؟
هشت جلسهٔ عادی در سال، بهاضافهٔ جلسههای دیگر هر وقت لازم باشد. جلسههای عادی دوروزهاند و تصمیم روز دوم اعلام میشود. فهرست تاریخها در بخش تاریخ جلسات آمده است.
جلسهٔ بعدی FOMC چه زمانی است؟
۸ و ۹ دسامبر ۲۰۲۶ (۱۷ و ۱۸ آذر ۱۴۰۵). بیانیه چهارشنبه ۱۸ آذر ساعت ۲۲:۳۰ به وقت تهران منتشر میشود و این جلسه SEP هم دارد. فهرست کامل ۲۰۲۶ و ۲۰۲۷ در بخش تاریخ جلسات است.
فرق بیانیه با صورتجلسه چیست؟
بیانیه ساعت 2:00 p.m. روز تصمیم منتشر میشود و تصمیم، ارزیابی کوتاه اقتصاد و نسبت آرا را دارد. صورتجلسه سه هفته بعد میآید و دامنهٔ دیدگاهها و بحثهای داخلی را شرح میدهد. جزئیات در بخش صورتجلسه آمده است.
آیا افزایش نرخ بهره همیشه دلار را تقویت میکند؟
نه. اگر افزایش از قبل در قیمتها جا افتاده باشد، با پیام پایان افزایشها همراه شود یا بانکهای مرکزی دیگر همزمان سختگیرتر شوند، واکنش دلار میتواند ضعیف یا حتی معکوس باشد. شرطها در بخش تصمیم فدرال رزرو در برابر انتظار بازار آمده است.
