
ریبیت فارکس یعنی برگشت بخشی از اسپرد یا کمیسیونی که برای معامله پرداختهاید. مبنای آن حجم معامله است، نه نتیجهٔ آن؛ معاملهٔ سودده و معاملهٔ ضررده با حجم برابر، ریبیت برابر میگیرند.
پس ریبیت درآمد نیست. تخفیفی است که بعد از پرداخت هزینه به دستتان میرسد، و همین تعریف ساده معیار ارزیابی را عوض میکند. مبلغ ریبیت بهتنهایی چیزی دربارهٔ ارزان یا گران بودن حساب نمیگوید. عددی که باید دنبالش باشید هزینهٔ خالص هر لات است: اسپرد بهعلاوهٔ کمیسیون، منهای ریبیت.
حسابی با ریبیت ۳ دلاری میتواند از حسابی بدون ریبیت گرانتر تمام شود، اگر اسپردش بالاتر تنظیم شده باشد. حسابی با ریبیت ۱ دلاری هم میتواند ارزانترین گزینهٔ شما باشد. هر دو حالت را جلوتر با عدد میبینید.
پایینتر روشن میشود ریبیت از جیب چه کسی پرداخت میشود و با چه فرمولی حساب میشود. بعد مقایسه با حساب بدون ریبیت میآید، آستانهٔ حجمیِ ارزش پیگیری، و کنترلهای لازم پیش از وصل کردن حساب. همهٔ عددهای مثالها فرضیاند و فقط سازوکار را نشان میدهند.
تصور رایج این است: ریبیت پول اضافهای است و بیهزینه به حساب مینشیند. اینطور نیست. ریبیت فقط وقتی به نفع شماست که هزینهٔ خالص را از بهترین گزینهٔ بدون ریبیت پایینتر بیاورد؛ اگر نیاورد، عدد ریبیت فقط ظاهر ماجراست.
ریبیت فارکس چیست و چه چیزی را برمیگرداند؟
ریبیت فارکس مبلغی است که به ازای هر لات معاملهشده، از محل اسپرد یا کمیسیونِ پرداختشده به شما برمیگردد. منبع آن را نوع حساب تعیین میکند. در حساب بدون کمیسیون، ریبیت از اسپرد درمیآید؛ در حسابهای کمیسیونی (مثل ECN)، از کمیسیون یا از هر دو.
ریبیت سود معاملاتی نیست. پولی است که خودتان قبلاً به شکل هزینه پرداختهاید و بخشی از آن برمیگردد. هر جا ریبیت را «درآمد تضمینی» یا «سود بدون ریسک» معرفی کنند، یک واقعیت ساده پنهان مانده است: برای گرفتن ۲ دلار ریبیت، اول باید هزینهای بیشتر از ۲ دلار پرداخته باشید.
ریبیت به معاملهٔ ضررده هم تعلق میگیرد، چون مبنای محاسبه حجم است. بروکر اسپرد و کمیسیون را هنگام اجرای معامله میگیرد، چه قیمت به نفع شما برود چه علیه شما. ریبیت سهمی از همین هزینه است و به سمت حرکت قیمت کاری ندارد.
یک معاملهٔ ۱ لاتی که با ۳۰ پیپ ضرر بسته شده، همان ریبیت معاملهٔ ۱ لاتیِ سودده را میگیرد. استثنا فقط معاملاتی است که در یکی از موارد بخش «زمان پرداخت، حداقل برداشت و نمادهای مستثنا» بیفتند.
تفاوت ریبیت با کشبک، بونوس و تخفیف اسپرد
در فارسیِ بازار، کشبک و ریبیت معمولاً یک چیزند. بر اساس اطلاعات منتشرشده در منابع فارسی، این دو اصطلاح اغلب به جای هم به کار میروند و تعریف یکسانی هم از مرزشان وجود ندارد. تعیینکننده اسم برنامه نیست، متن شرایط آن است.
بونوس فرق اساسی دارد. ریبیت پس از معامله و بر اساس حجم انجامشده پرداخت میشود. بونوس معمولاً به واریز یا یک کمپین بسته است و برداشتش اغلب شرط حجم دارد. اینکه آن شرط چیست و بونوس کی قابل برداشت میشود، فقط در قوانین همان بروکر معلوم است.
تخفیف اسپرد و ریبیت از دو سر به یک نتیجه میرسند. تخفیف اسپرد هزینه را پیش از اجرای معامله کم میکند؛ ریبیت بعد از اجرا بخشی از آن را پس میدهد. هر دو را با یک معیار بسنجید: هزینهٔ خالص هر لات. روی یورو/دلار (EURUSD) با لات استاندارد، اسپردِ ۰٫۲ پیپ کمتر همان ۲ دلاری را نگه میدارد که ریبیت ۲ دلاری برمیگرداند.
سازوکار | زمان اثر روی هزینه | مبنای محاسبه | نکتهٔ تعیینکننده |
ریبیت و کشبک | بعد از اجرای معامله | حجم معاملهشده (لات) | به سود یا زیان معامله ربطی ندارد |
بونوس | معمولاً هنگام واریز | مبلغ واریز یا شرایط کمپین | برداشت اغلب به شرط حجم بسته است |
تخفیف اسپرد | هنگام اجرای معامله | اسپرد اعلامشدهٔ حساب | هزینه از همان ابتدا کمتر است |
ریبیت در فارکس چگونه کار میکند؟
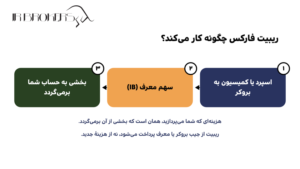
هیچ پول تازهای وارد این ماجرا نمیشود. ریبیت در فارکس از یک زنجیرهٔ سهحلقهای میآید و همهاش از هزینهای تغذیه میکند که شما پرداختهاید:
- شما معامله میکنید و اسپرد یا کمیسیون را به بروکر میپردازید.
- بروکر بخشی از این درآمد را به معرف (IB) میدهد که شما را آورده، یا آن را در برنامهٔ ریبیت خودش کنار میگذارد.
- بخشی از همین سهم، بسته به شرایط برنامه، به حساب شما برمیگردد.
ریبیت از جیب بروکر یا معرف پرداخت میشود؛ از سهمی که در هر حال از معاملهٔ شما برمیداشتند. به همین دلیل هزینهٔ جدیدی نمیسازد. بدون ریبیت هم همان اسپرد و کمیسیون را میپرداختید و سهم معرف کامل به خودش میرسید.
این استدلال یک شرط دارد. اسپرد و کمیسیون حسابی که از کانال ریبیت باز کردهاید نباید بالاتر از حساب مستقیم همان بروکر باشد. اگر باشد، ریبیت دیگر از سهم بروکر یا معرف نمیآید، از جیب خود شما میآید. این حالت در بخش مارکآپ با عدد نشان داده شده است.
دو مسیر پرداخت: از طریق IB یا برنامهٔ مستقیم بروکر
در هر دو مسیر، طرف قرارداد معاملهٔ شما بروکر است. حساب معاملاتی و پولتان نزد بروکر است؛ معرف فقط واسطهٔ معرفی و پرداخت ریبیت است. فرق اصلی این است که قول ریبیت را چه کسی داده و گزارشش را کجا میبینید.
موضوع | مسیر معرف (IB) | برنامهٔ مستقیم بروکر |
محاسبهٔ ریبیت | معرف، بر پایهٔ گزارش حجمی که از بروکر میگیرد | خود بروکر |
محل دیدن گزارش | پنل معرف، جدا از پنل بروکر | پنل کاربری بروکر |
طرف قرارداد حساب معاملاتی | بروکر | بروکر |
طرف تعهد پرداخت ریبیت | معرف | بروکر |
بر اساس اطلاعات منتشرشده در منابع فارسی، حسابی که از طریق معرف باز میشود معمولاً همان شرایط معاملاتی حساب مستقیم را دارد. این «معمولاً» را در شرایط همان بروکر کنترل کنید، چون استثنای آن دقیقاً همان مارکآپ است.
فرق دو مسیر وقتی دیده میشود که ریبیت دیر برسد یا کمتر از انتظار باشد. در برنامهٔ مستقیم، پیگیری از همان پشتیبانی بروکر انجام میشود که حسابتان نزد اوست. در مسیر معرف، طرف حساب شما خود معرف است، چون قول ریبیت را او داده است، نه بروکر.
چرا بروکر بخشی از درآمدش را برمیگرداند؟
از سر لطف نیست. سه انگیزهٔ مشخص پشت آن است:
- جذب مشتری از راه معرفها: بروکر بهجای هزینهٔ تبلیغ مستقیم، به ازای حجم مشتریانی که معرفها میآورند پول میدهد و بخشی از آن به مشتری میرسد.
- نگه داشتن معاملهگر پرحجم: کسی که هر ماه ریبیت میگیرد، برای رفتن به بروکر دیگر دلیل کمتری دارد، چون با رفتنش ریبیت را هم از دست میدهد.
- رقابت بدون پایین آوردن اسپرد اعلامشده: اسپرد رسمی دستنخورده میماند و تخفیف فقط به کسانی میرسد که از کانال ریبیت آمدهاند.
ریبیت ابزار بازاریابی است. معنایش برای شما این است که بروکر روی حجم معاملاتتان حساب کرده است. برنامهای که هر لات را پاداش میدهد، در اصل معاملهٔ بیشتر را تشویق میکند؛ اثر این تشویق در بخش «تشویق به معاملهٔ بیش از حد» آمده است.
محاسبهٔ ریبیت: فرمول و مبنای پرداخت
مبلغ ریبیت = حجم معاملهشده (لات) × نرخ ریبیت هر لات
حاصلضرب ساده است؛ آنچه آن را جابهجا میکند تعریف «لات» و «نرخ» در هر برنامه است. سه متغیر بیشترین اثر را دارند و هر برنامه هر سه را به شکل خودش تعریف میکند:
- نماد: نرخ هر لات برای جفتارزها، طلا، شاخصها یا انرژی معمولاً یکسان نیست، چون هزینهای که بروکر روی هر نماد میگیرد فرق دارد.
- نوع حساب: در حساب بدون کمیسیون ریبیت از اسپرد درمیآید و در حساب کمیسیونی از کمیسیون. دو حساب از یک بروکر میتوانند نرخ متفاوتی داشته باشند.
- رفتوبرگشت یا یکطرفه: نرخ «۲ دلار به ازای هر لات» میتواند برای یک معاملهٔ کامل (باز و بسته شدن) باشد یا برای هر سمت. اگر برای هر سمت باشد، یک معاملهٔ کامل ۱ لاتی ۴ دلار برمیگرداند.
مورد سوم بیشترین سوءتفاهم را میسازد. دو برنامه با نرخ اسمی برابر، در عمل یکی دو برابر دیگری پرداخت میکند. پیش از هر مقایسه، این را در متن شرایط پیدا کنید.
عبارت «ریبیت تا ۵۰ درصد» بدون مبنا هیچ اطلاعاتی نمیدهد. سؤال اول این است: درصدِ چه چیزی؟ پنجاه درصد از کل اسپرد، از کمیسیون، یا از سهمی که بروکر به معرف میدهد؟
در یک مثال فرضی، اگر اسپرد یک لات ۱۲ دلار باشد، ۵۰ درصد آن ۶ دلار است. اگر سهم معرف از همان لات ۴ دلار باشد، ۵۰ درصد سهم او فقط ۲ دلار است. هر دو را میشود «ریبیت ۵۰ درصدی» نامید، با سه برابر اختلاف.
ریبیت بر حسب لات، پیپ یا درصد کمیسیون
سه شکل اعلام، یک واحد مقصد. بر اساس اطلاعات منتشرشده در منابع فارسی، نرخ ریبیت معمولاً به یکی از این سه شکل اعلام میشود: دلار در هر لات، کسری از پیپ، یا درصدی از کمیسیون یا سهم معرف. برای مقایسه، همه را به دلار در هر لات برگردانید.
شکل اعلام نرخ | مثال فرضی | تبدیل به دلار در هر لات (EURUSD، لات استاندارد، ارزش پیپ ۱۰ دلار) |
دلار در هر لات | ۲ دلار | ۲ دلار؛ تبدیل لازم ندارد |
کسری از پیپ | ۰٫۲ پیپ | ۰٫۲ × ۱۰ = ۲ دلار |
درصد کمیسیون | ۲۵٪ از کمیسیون رفتوبرگشت ۸ دلاری | ۰٫۲۵ × ۸ = ۲ دلار |
درصد سهم معرف | ۵۰٪ از سهم ۴ دلاری معرف | ۰٫۵ × ۴ = ۲ دلار |
نرخی که به پیپ اعلام شده فقط روی جفتارزهایی با ارزش پیپ ۱۰ دلار همین عدد را میدهد. روی طلا یا جفتارزی که ارز دومش دلار نیست، همان ۰٫۲ پیپ به دلار عدد دیگری میشود.
درصدِ سهم معرف از همه دشوارتر است. اگر ندانید سهم معرف از هر لات چقدر است، این نرخ را نمیتوانید به دلار تبدیل کنید؛ و نرخی که تبدیل نشود، با هیچ گزینهٔ دیگری مقایسهشدنی نیست.
مثال عددی: یک ماه معامله روی EURUSD
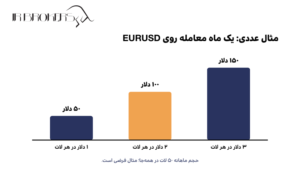
۵۰ لات در ماه با نرخ ۲ دلار یعنی ۱۰۰ دلار ریبیت. این مثال فرضی است و فرضهایش اینهاست:
- نماد یورو/دلار و لات استاندارد، یعنی قرارداد ۱۰۰٬۰۰۰ واحدی؛
- حجم ماهانه ۵۰ لات، با شمارش هر معاملهٔ کامل (باز و بسته شدن) یک بار؛
- نرخ ریبیت برای هر معاملهٔ کامل اعلام شده، نه برای هر سمت؛
- هیچ معاملهای به دلیل مدت کوتاه یا نماد مستثنا از شمارش حذف نشده؛
- حساب دلاری است.
محاسبه: ۵۰ × ۲ = ۱۰۰ دلار. همین حجم با نرخ ۱ و ۳ دلار این نتیجه را میدهد:
حجم ماهانه (لات استاندارد) | نرخ ریبیت (دلار در هر لات) | ریبیت ماهانه (دلار) | ریبیت سالانه با همین حجم (دلار) |
۵۰ | ۱ | ۵۰ | ۶۰۰ |
۵۰ | ۲ | ۱۰۰ | ۱٬۲۰۰ |
۵۰ | ۳ | ۱۵۰ | ۱٬۸۰۰ |
هر ۱ دلار اختلاف نرخ، با همین حجم، ماهی ۵۰ دلار جابهجایی میسازد. اما ستون ریبیت فقط نیمی از معادله است. نرخ ۳ دلاری هیچ چیز دربارهٔ ارزان بودن حساب نمیگوید، تا وقتی اسپرد و کمیسیون همان حساب کنارش نیامده باشد.
مقایسهٔ ریبیت با هزینهٔ معامله: هزینهٔ خالص هر لات
ریبیت فقط وقتی ارزش دارد که هزینهٔ خالص را از گزینهٔ بدون ریبیت پایینتر بیاورد. هر ادعای دیگری، از «بالاترین نرخ» تا «پرداخت روزانه»، بعد از این آزمون معنا پیدا میکند.
مقایسه دو قاعده دارد. اول، یک نماد: هزینهٔ یورو/دلار در یک حساب را با هزینهٔ طلا در حساب دیگر مقایسه نکنید، چون ارزش پیپ و اسپرد این دو هیچ نسبتی با هم ندارند. دوم، یک واحد: همه چیز را به دلار در هر لات تبدیل کنید.
اسپرد به پیپ، کمیسیون به دلار و ریبیت به درصد، سه عددند که کنار هم معنایی ندارند. تا وقتی به یک واحد نرسیدهاند، هر جمع و تفریقی بینشان گمراهکننده است.
ارز حساب را هم وارد کنید. کمیسیون به ارز پایهٔ حساب گرفته میشود. در مثالهای پایین حساب دلاری فرض شده است؛ اگر حساب شما به ارز دیگری است، همان محاسبه را با ارز حساب خودتان انجام دهید.
این فرمول هزینهٔ ورود و خروج را میسنجد و دو هزینه را بیرون میگذارد. سواپ معاملاتی که شب باز میمانند و لغزش قیمت (اسلیپیج) در فرمول نیستند. اگر دو حسابی که مقایسه میکنید در این دو هم فرق دارند، آن تفاوت را جدا حساب کنید.
یک نکتهٔ دیگر مقایسه را منصفانه نگه میدارد. حساب بدون ریبیتِ طرف مقایسه باید بهترین گزینهٔ واقعی شما باشد، نه گرانترین حساب دم دست. ریبیت با گزینهٔ بد مقایسه شود، همیشه برنده به نظر میرسد.
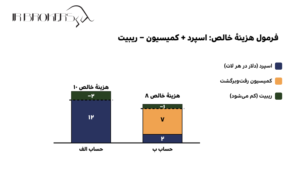
فرمول هزینهٔ خالص: اسپرد + کمیسیون − ریبیت
هزینهٔ خالص هر لات = (اسپرد به پیپ × ارزش پیپ) + کمیسیون رفتوبرگشت − ریبیت
مثال فرضی زیر دو حساب را کنار هم میگذارد. فرضها: نماد یورو/دلار، قرارداد ۱۰۰٬۰۰۰ واحدی با ارزش ۱۰ دلار برای هر پیپ، حساب دلاری، کمیسیون و ریبیت برای هر معاملهٔ کامل ۱ لاتی، و حجم ۵۰ لات در ماه.
حساب فرضی | اسپرد (پیپ) | هزینهٔ اسپرد (دلار در هر لات) | کمیسیون رفتوبرگشت (دلار در هر لات) | ریبیت (دلار در هر لات) | هزینهٔ خالص (دلار در هر لات) | هزینهٔ خالص ۵۰ لات در ماه (دلار) |
الف | ۱٫۲ | ۱۲ | ندارد | ۲ | ۱۰ | ۵۰۰ |
ب | ۰٫۲ | ۲ | ۷ | ۱ | ۸ | ۴۰۰ |
محاسبهٔ حساب الف: ۱٫۲ × ۱۰ = ۱۲ دلار اسپرد. ۱۲ + ۰ − ۲ = ۱۰ دلار در هر لات، و ۱۰ × ۵۰ = ۵۰۰ دلار در ماه.
محاسبهٔ حساب ب: ۰٫۲ × ۱۰ = ۲ دلار اسپرد. ۲ + ۷ − ۱ = ۸ دلار در هر لات، و ۸ × ۵۰ = ۴۰۰ دلار در ماه.
حساب ب با نصف ریبیت، هر لات ۲ دلار و هر ماه ۱۰۰ دلار ارزانتر تمام میشود. کسی که فقط ستون ریبیت را ببیند، حساب گرانتر را انتخاب کرده است.
نقطهٔ برابری دو حساب هم از همین فرمول درمیآید. اگر ریبیت حساب الف ۴ دلار بود، هزینهٔ خالصش ۸ دلار میشد و با حساب ب برابر میایستاد. یعنی در این مثال، حساب الف فقط با ریبیتی بیشتر از ۴ دلار ارزانتر از حساب ب تمام میشود؛ دو برابر نرخی که روی کاغذ داشت.
مارکآپ: وقتی ریبیت از جیب خود شما پرداخت میشود
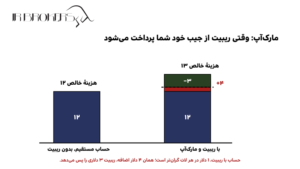
حساب با مارکآپ روی کاغذ ۳ دلار برمیگرداند. در عمل ۱ دلار بیشتر از حساب بدون ریبیت میگیرد. مارکآپ یعنی اسپرد یا کمیسیون حسابی که از کانال ریبیت باز شده، بالاتر از حساب مستقیم همان بروکر تنظیم شود. بر اساس اطلاعات منتشرشده در منابع فارسی، این تنظیم معمولاً از سمت بروکر و به درخواست معرف انجام میشود.
در این حالت ریبیت دیگر سهمی از درآمد بروکر یا معرف نیست؛ بخشی از همان مبلغ اضافهای است که از خود شما گرفته شده. مثال فرضی زیر یورو/دلار را با ارزش پیپ ۱۰ دلار و بدون کمیسیون فرض میکند:
حساب فرضی | اسپرد (پیپ) | هزینهٔ اسپرد (دلار در هر لات) | ریبیت (دلار در هر لات) | هزینهٔ خالص (دلار در هر لات) | هزینهٔ خالص ۵۰ لات در ماه (دلار) |
مستقیم، بدون ریبیت | ۱٫۲ | ۱۲ | ندارد | ۱۲ | ۶۰۰ |
با ریبیت و مارکآپ | ۱٫۶ | ۱۶ | ۳ | ۱۳ | ۶۵۰ |
۰٫۴ پیپ اسپرد اضافه، ۴ دلار از هر لات میگیرد و ۳ دلارش را با اسم ریبیت پس میدهد. نتیجه: هر لات ۱ دلار و هر ماه ۵۰ دلار گرانتر از حسابی که هیچ ریبیتی نداشت.
روش کنترل ساده است، به شرط اینکه همزمان باشد. اسپرد همان نماد را در حسابی که از کانال ریبیت باز شده و در حساب مستقیم، در یک لحظه کنار هم ببینید. دو پنجرهٔ متاتریدر، یک نماد، یک ساعت.
اسپرد شناور مدام تغییر میکند. مقایسهٔ اسپرد صبح یک حساب با اسپرد عصر حساب دیگر هیچ چیزی را ثابت نمیکند، بهخصوص نزدیک باز شدن بازار یا هنگام اخبار. کمیسیون را هم از مشخصات همان نوع حساب کنار هم بگذارید؛ مارکآپ همیشه در اسپرد نیست.
اثر ریبیت بر نقطهٔ سربهسر
۱٫۲ پیپ. در مثال فرضی حساب الف، هزینهٔ ۱۲ دلاری یعنی معامله باید ۱٫۲ پیپ به نفع شما حرکت کند تا فقط سربهسر شود. ریبیت ۲ دلاری هزینه را به ۱۰ دلار و نقطهٔ سربهسر را به ۱٫۰ پیپ میرساند (۱۰ ÷ ۱۰ دلار ارزش پیپ).
وزن این ۰٫۲ پیپ به هدف سود هر معامله بستگی دارد:
هدف سود هر معامله (پیپ) | سهم هزینه از هدف، بدون ریبیت (۱٫۲ پیپ) | سهم هزینه از هدف، با ریبیت (۱٫۰ پیپ) |
۵ | ۲۴٪ | ۲۰٪ |
۲۰ | ۶٪ | ۵٪ |
۱۰۰ | ۱٫۲٪ | ۱٪ |
برای اسکالپری با هدف ۵ پیپ، ریبیت چهار واحد درصد از سهم هزینه کم میکند؛ تفاوتی که در صدها معامله جمع میشود. برای معاملهگری با هدف ۱۰۰ پیپ، همین ریبیت تقریباً دیده نمیشود.
حد ماجرا را هم صریح ببینید. ریبیت هیچوقت از هزینهٔ پرداختشده بزرگتر نیست. پس استراتژیای که پیش از کسر هزینه هم ضرر میدهد، با هیچ ریبیتی سودده نمیشود.
ریبیت فقط در یک باریکه نتیجه را عوض میکند: جایی که برتری استراتژی کمی کمتر از هزینهٔ معامله است. سوددهی در این باریکه به شرایط برنامهٔ ریبیت بند است؛ شرایطی که برنامه میتواند تغییرش دهد.
ریبیت برای چه کسانی ارزش دارد و برای چه کسانی نه
ریبیت برای کسی ارزش دارد که حجم زیاد و هدف سود کوچک دارد. برای معاملهگر کمحجم و بلندمدت، عددی است که به زحمت کنترلش نمیارزد. دلیل هر دو در همان منطق هزینهٔ خالص است:
گروه | ارزش ریبیت | دلیل با منطق هزینهٔ خالص |
معاملهگر پرحجم | بالا | ریبیت با حجم خطی رشد میکند؛ اختلاف چند دلار در هر لات، در صدها لات به عددی جدی میرسد |
اسکالپر | بالا، با یک شرط | سهم هزینه از هدف سود بزرگ است (۲۴٪ در مثال ۵ پیپی)؛ اما اگر برنامه معاملات خیلی کوتاه را مستثنا کرده باشد، این استثنا مستقیم به او میخورد |
معاملهگر الگوریتمی | بالا، با همان شرط | رباتها حجم زیاد و یکنواخت میسازند؛ اما اگر برنامه معاملات رباتیک را مستثنا کرده باشد، این حجم به ریبیت نمیرسد |
معاملهگر کمحجم | پایین | با چند لات در ماه، ریبیت به چند دلار میرسد و اسپرد پایینتر حساب اثر بیشتری دارد |
معاملهگر بلندمدت | پایین | هزینهٔ ورود سهم کوچکی از هدف سود است و سواپ برایش وزن بیشتری دارد |
شرط اسکالپر و معاملهگر الگوریتمی جدی است. همان دو گروهی که بیشترین سود را از ریبیت میبرند، بیشتر از همه در معرض استثناها هستند. حداقل مدت باز بودن معامله و حکم معاملات رباتیک را پیش از هر چیز در شرایط برنامه پیدا کنید.
آستانهٔ تصمیم را با نرخ فرضی ۲ دلار در هر لات، همان نرخ مثال یورو/دلار، ببینید:
حجم ماهانه (لات استاندارد) | ریبیت ماهانه (دلار) | ریبیت سالانه (دلار) |
۵ | ۱۰ | ۱۲۰ |
۱۰ | ۲۰ | ۲۴۰ |
۲۰ | ۴۰ | ۴۸۰ |
۵۰ | ۱۰۰ | ۱٬۲۰۰ |
۱۰۰ | ۲۰۰ | ۲٬۴۰۰ |
زیر حدود ۱۰ لات در ماه، ریبیت به ۲۰ دلار هم نمیرسد. یک بار ۲ پیپ لغزش قیمت روی یک معاملهٔ ۱ لاتی همین مقدار را میبرد.
از حدود ۵۰ لات به بالا، ریبیت به ۱۰۰ دلار در ماه و ۱٬۲۰۰ دلار در سال میرسد. در این حجم، ارزش دارد وقت بگذارید و گزارشها را تطبیق دهید و اسپردها را کنار هم بگذارید.
بین این دو، تصمیم با هزینهٔ خالص است، نه با مبلغ ریبیت. برای معاملهگر کمحجم، حسابی که از روز اول هزینهٔ خالص پایینتری دارد، بیشتر از هر برنامهٔ ریبیتی اثر میگذارد. ریبیت برای او ضرری ندارد، به شرط نبودن مارکآپ؛ فقط چیز زیادی هم اضافه نمیکند.
دریافت ریبیت فارکس: مراحل و شرایط
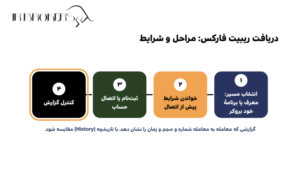
دریافت ریبیت فارکس چهار مرحله دارد. سختترینش مرحلهٔ آخر است: اطمینان از اینکه ریبیت پرداختشده با تاریخچهٔ معاملاتتان جور درمیآید.
- انتخاب مسیر: معرف یا برنامهٔ خود بروکر. در برنامهٔ مستقیم، تعهد ریبیت با همان طرفی است که پولتان نزد اوست. در مسیر معرف، یک طرف دیگر هم وارد ماجرا میشود که قولش جدا از قول بروکر است.
- خواندن شرایط پیش از اتصال: مبنای نرخ (دلار، پیپ یا درصدِ چه چیزی)، رفتوبرگشت یا یکطرفه بودن، نمادها و حسابهای مستثنا، حداقل مدت باز بودن معامله، زمان پرداخت و حداقل برداشت. هر کدام که مکتوب نباشد، اولین علامت هشدار است.
- ثبتنام یا اتصال حساب: حساب جدید معمولاً با لینک یا کد معرف باز میشود و شمارهٔ حساب معاملاتی در پنل برنامهٔ ریبیت ثبت میشود تا حجمتان ردیابی شود. پیش از اولین معامله، اسپرد و کمیسیون این حساب را با حساب مستقیم کنار هم بگذارید.
- کنترل گزارش: بعد از اولین دورهٔ پرداخت، حجم ثبتشده در گزارش ریبیت را با تاریخچهٔ معاملات در متاتریدر مقایسه کنید. از سربرگ تاریخچه (History) خروجی بگیرید و تعداد لات، تعداد معاملات و معاملاتی را که بیریبیت ماندهاند پیدا کنید.
مرحلهٔ چهارم را جدی بگیرید، چون ریبیتِ گزارشنشده را بعداً نمیشود پس گرفت. گزارشی با یک عدد کل قابل تطبیق نیست؛ گزارشی که معامله به معامله شماره و حجم و زمان را نشان میدهد، هست.
اختلاف کوچک همیشه خطا نیست. معاملاتی که به دلیل مدت کوتاه یا نماد مستثنا حذف شدهاند، باید در گزارش با دلیلشان معلوم باشند. اختلافِ بیدلیل همان چیزی است که باید از برنامه بپرسید.
حساب جدید یا حساب موجود (تغییر معرف)
اضافه کردن معرف به حساب موجود همیشه ممکن نیست. بر اساس اطلاعات منتشرشده در منابع فارسی، این کار به سیاست همان بروکر بستگی دارد: بعضی با درخواست به پشتیبانی معرف را اضافه یا عوض میکنند و بعضی فقط اتصال حساب جدید را میپذیرند.
این سیاست را در صفحهٔ قوانین یا بخش همکاری خود بروکر بخوانید، نه در پیام تبلیغاتی کسی که میخواهد معرفتان شود. قول معرف دربارهٔ «انتقال حساب» تا وقتی بروکر آن را اجرا نکرده، فقط قول است.
اگر تنها راه حساب جدید باشد، هزینهاش را هم ببینید. حساب تازه ممکن است سابقهٔ معاملاتی حساب قبلی را با خود نبرد. اگر حساب فعلیتان شرایطی دارد که به سابقه یا سطح خاصی بسته است، ممکن است در حساب جدید از صفر شروع شود. پوزیشنهای باز هم معمولاً بین دو حساب منتقل نمیشوند.
زمان پرداخت، حداقل برداشت و نمادهای مستثنا
هیچ عدد ثابتی برای همهٔ برنامهها وجود ندارد. بر اساس اطلاعات منتشرشده در منابع فارسی، برنامههای ریبیت در این سه مورد با هم فرق دارند:
- زمان پرداخت: روزانه، هفتگی یا ماهانه.
- قابل برداشت بودن: بعضی ریبیت را پول نقد و قابل برداشت میدانند. این پول یا به حساب معاملاتی واریز میشود یا به کیف پول جداگانهای در پنل برنامه. بعضی دیگر ریبیت را اعتبار معاملاتی با شرط برداشت حساب میکنند، و گاهی برداشت به رسیدن موجودی به حداقلی مشخص بسته است.
- استثناها: حذف یا کاهش ریبیت در بعضی نمادها و بعضی نوع حسابها، و در معاملاتی که خیلی کوتاه باز ماندهاند یا با ربات و اکسپرت انجام شدهاند.
حداقل مدت معامله، حداقل برداشت و فهرست نمادها را فقط از متن شرایط همان برنامه بخوانید. عددی که در یک برنامه دیدهاید، دربارهٔ برنامهٔ دیگر هیچ چیزی نمیگوید.
مقصد پرداخت برای کاربر ایرانی وزن بیشتری دارد. ریبیتی که به حساب معاملاتی مینشیند، همان مسیر برداشت بقیهٔ پولتان را دارد، با همان صرافی و همان کارمزد تبدیل. ریبیتی که به کیف پول جداگانه میرود، یک مسیر برداشت دیگر و یک حداقل برداشت دیگر به کارتان اضافه میکند.
محدودیتها و ریسکهای ریبیت
ریبیت چهار نقطهٔ ضعف شناختهشده دارد و هیچکدام در تبلیغهایی که با عنوان فارکس ریبیت منتشر میشوند دیده نمیشود:
- مارکآپ: اسپرد یا کمیسیون بالاتر از حساب مستقیم، که ریبیت را از جیب خودتان میپردازد. عددش در بخش مارکآپ آمده است.
- شرایط مبهم: نرخ بیمبنا، استثناهای نانوشته، یا حق تغییر یکطرفهٔ نرخ که برنامه برای خودش نگه داشته است.
- تأخیر یا پرداختنشدن از طرف واسطهٔ غیرشفاف: ریبیتی که از مسیر معرف میآید، به قول و توان پرداخت همان معرف بسته است. اگر واسطه گزارش قابل تطبیق نمیدهد، راهی برای اثبات طلبتان ندارید.
- حذف ریبیت در بعضی نمادها و معاملات: ممکن است درست روی همان نماد یا همان سبکی که بیشتر حجمتان آنجاست، ریبیت صفر شود.
یک محدودیت پنهانتر هم هست. ریبیت شما را به بروکر میچسباند. اگر روزی شرایط معاملاتی همان بروکر بدتر شود، رفتن یعنی از دست دادن ریبیت؛ و همین هزینه میتواند تصمیمی را که باید سریع گرفته شود عقب بیندازد.
تشویق به معاملهٔ بیش از حد
هر لات اضافه ۲ دلار برمیگرداند و ۱۲ دلار خرج دارد. ریبیتِ وابسته به حجم به هر لات پاداش میدهد و همین انگیزه را کج میکند. وقتی هر معامله «چیزی برمیگرداند»، معاملهای که در برنامهتان نبود هم جذاب به نظر میرسد.
در مثال فرضی حساب الف، هر لات اضافه ۱۰ دلار هزینهٔ خالص دارد، پیش از آنکه قیمت حتی یک پیپ حرکت کند. ریبیت این هزینه را کم میکند، حذفش نمیکند.
همین فشار به اندازهٔ هر معامله هم سرایت میکند. ریبیت به ازای لات است، پس حجم بزرگتر ریبیت بیشتری میآورد و ضرر بزرگتری هم. حجم را استراتژی و مدیریت ریسک تعیین میکند؛ ریبیت فقط چیزی است که بعد از آن تصمیم برمیگردد.
ریبیت در مقررات نهادهای ناظر
در اتحادیهٔ اروپا و بریتانیا، ریبیت برای مشتری خرد قراردادهای مابهالتفاوت (CFD) ممنوع است، از جمله ریبیتِ وابسته به حجم. دلیل ناظران همان منطق بخش قبل است: ریبیت مشتری را به معاملهٔ بیشتر و با حجم بزرگتر تشویق میکند.
اتحادیهٔ اروپا: سازمان اوراق بهادار و بازارهای اروپا (ESMA) در پرسش و پاسخ رسمی دربارهٔ اقدامات مداخلهٔ محصول در قراردادهای مابهالتفاوت، ممنوعیت مزایای پولی را شامل ریبیت روی کارمزدها، از جمله ریبیت مبتنی بر حجم، دانسته است. همان پاسخ، کارمزد پایینتری را که به حجم بسته نیست و به همهٔ مشتریان خرد ارائه میشود، مجاز میداند.
این قاعده امروز در قالب اقدامات ملی نهادهای ناظر کشورهای عضو اجرا میشود. ESMA در بیانیهٔ ۵ اسفند ۱۴۰۴ بار دیگر ممنوعیت مزایای پولی و غیرپولی را جزو الزامات این اقدامات ملی آورده است.
بریتانیا: نهاد ناظر رفتار مالی بریتانیا (FCA) در کتاب قوانین خود ارائهٔ هر مشوق پولی یا غیرپولی را هنگام عرضهٔ قرارداد مابهالتفاوت و فارکس اسپات غلتان به مشتری خرد ممنوع کرده است. راهنمای همان بخش ریبیت روی کارمزدها، از جمله ریبیت مبتنی بر حجم، را صریحاً مشوق پولی میشمارد. کارمزد پایینتری که به همهٔ مشتریان خرد ارائه شود، مشوق به حساب نمیآید.
نتیجهٔ عملی برای شما روشن است. حساب کاربر ایرانی در هر حال نزد شرکتی باز میشود که در یک حوزهٔ آفشور ثبت شده، و ریبیت هم روی همان حساب پرداخت میشود. مجوز اروپایی یا بریتانیایی همان گروه نه آن حساب را پوشش میدهد و نه آن ریبیت را.
همین قاعده یک علامت ساده هم به دستتان میدهد. اگر تبلیغ یک برنامهٔ ریبیت را کنار نام یا شمارهٔ مجوز اروپایی یک گروه بروکری دیدید، این دو به احتمال زیاد به دو شرکت متفاوت از آن گروه مربوطاند. ریبیت روی شرکت آفشور اجرا میشود و حمایتهای مجوز اروپایی به آن نمیرسد.
چکلیست ارزیابی یک برنامهٔ ریبیت
پنج کنترل، یک عدد. هر پنج مورد زیر به هزینهٔ خالص هر لات در فرمول «اسپرد + کمیسیون − ریبیت» برمیگردند:
- مبنای نرخ: دلار در هر لات، پیپ یا درصد؟ اگر درصد است، درصدِ چه چیزی؟ رفتوبرگشت یا یکطرفه؟ این همان عددی است که در جای «ریبیت» فرمول مینشیند. اگر نتوانید آن را به دلار در هر لات تبدیل کنید، برنامه با هیچ گزینهٔ دیگری مقایسهشدنی نیست.
- اسپرد و کمیسیون در برابر حساب مستقیم: در یک لحظه و روی یک نماد. این دو جزء اول فرمولاند. روی یورو/دلار با لات استاندارد، هر ۰٫۱ پیپ اختلاف اسپرد ۱ دلار در هر لات است؛ ریبیت باید از کل این اختلاف بزرگتر باشد تا چیزی به شما بدهد.
- گزارش قابل تطبیق با تاریخچهٔ معاملات: گزارش باید حجم را معامله به معامله، با شماره، نماد، حجم و زمان باز و بسته شدن نشان دهد. بدون آن، عدد ریبیت در فرمول عدد اعلامشده است، نه عدد دریافتشده.
- شرایط برداشت: مقصد واریز، حداقل برداشت، و اینکه ریبیت پول نقد است یا اعتبار معاملاتی. ریبیتی که فقط به شکل اعتبار با شرط برداشت میآید، در فرمول کمتر از عدد اسمیاش ارزش دارد.
- نمادها و معاملات مستثنا: ریبیت مؤثر شما نرخ اعلامشده نیست، نرخ اعلامشده ضرب در سهمی از حجم است که مشمول ریبیت میشود.
مورد پنجم را با عدد ببینید. در یک مثال فرضی، اگر ۴۰ درصد حجم شما روی نمادهای مستثنا یا در معاملات خیلی کوتاه باشد، نرخ اسمی ۲ دلار در عمل ۱٫۲ دلار در هر لات است (۲ × ۰٫۶). حساب الف در آن صورت هزینهٔ خالص ۱۰٫۸ دلاری دارد، نه ۱۰ دلاری.
بعد از این پنج کنترل، فقط یک مقایسه میماند. هزینهٔ خالص حساب با ریبیت، با ریبیت مؤثر و نه اسمی، را کنار هزینهٔ خالص بهترین حساب بدون ریبیتی بگذارید که در دسترس دارید. اگر پایینتر نیست، این برنامهٔ ریبیت چیزی به شما نمیدهد.
سؤالات متداول
ریبیت در فارکس چیست و با سود معامله چه فرقی دارد؟
ریبیت بازگشت بخشی از اسپرد یا کمیسیونی است که برای معامله پرداختهاید و به ازای حجم حساب میشود. سود معامله از حرکت قیمت به نفع شما میآید؛ ریبیت فقط هزینهای را که قبلاً دادهاید کم میکند و هیچوقت از آن هزینه بزرگتر نیست.
آیا ریبیت به معاملات ضررده هم تعلق میگیرد؟
بله. مبنای ریبیت حجم معامله است، نه نتیجهٔ آن؛ معاملهٔ ۱ لاتیِ ضررده همان ریبیت معاملهٔ ۱ لاتیِ سودده را میگیرد. استثناها، مثل معاملات خیلی کوتاه یا نمادهای مستثنا، در بخش «زمان پرداخت، حداقل برداشت و نمادهای مستثنا» آمدهاند.
آیا ریبیت قابل برداشت است؟
به شرایط هر برنامه بستگی دارد. بر اساس اطلاعات منتشرشده در منابع فارسی، دو حالت رایج واریز به حساب معاملاتی و واریز به کیف پول جداگانه در پنل برنامه است. در بعضی برنامهها هم ریبیت به شکل اعتبار معاملاتی با شرط برداشت میآید. حداقل برداشت و مسیر خالی کردن کیف پول را پیش از اتصال حساب در متن شرایط ببینید.
