
محاسبه حجم معامله طلا یک تقسیم ساده است: مبلغی را که حاضرید در این معامله از دست بدهید، بر ضرری تقسیم کنید که یک لات طلا تا رسیدن قیمت به حد ضرر میسازد. حاصل این تقسیم حجم شما به لات است. هر عدد دیگری که در کادر Volume بنویسید، یعنی ریسک دیگری را انتخاب کردهاید.
خود فرمول جای خطا ندارد؛ خطا در ورودیهایش است. اندازهٔ قرارداد نماد طلا از بروکری به بروکر دیگر فرق میکند و گام مجاز حجم عدد خام را کوتاه میکند. مارجین آزاد حساب سقف جداگانهای میگذارد، و اسپرد و کمیسیون و لغزش قیمت ضرر واقعی را از عدد روی کاغذ بیشتر میکنند. هر کدام از اینها پایینتر با یک مثال عددی ثابت باز شده است، تا معلوم شود عدد نهایی دقیقاً کجا از عدد فرمول فاصله میگیرد. حجم آخرین عددی است که تعیین میکنید، نه اولین.
یک تصور غلط را همین اول کنار بگذارید: اهرم حجم شما را تعیین نمیکند.
اهرم فقط میگوید برای باز نگه داشتن یک حجم مشخص، چه مقدار از موجودیتان بهعنوان مارجین قفل میشود. ضرری که یک لات طلا تا حد ضرر میسازد با هر اهرمی یکی است. کسی که حجم را از روی اهرم یا از روی «بیشترین حجمی که حساب اجازه میدهد» انتخاب میکند، ریسکش را انتخاب نکرده؛ فقط دیده تا کجا میتواند جلو برود.
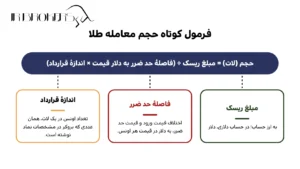
فرمول کوتاه حجم معامله طلا
فرمول این است:
حجم (لات) = مبلغ ریسک ÷ (فاصلهٔ حد ضرر به دلار قیمت × اندازهٔ قرارداد)
هر جزء واحد خودش را دارد و جابهجا شدن واحدها رایجترین منبع خطاست:
- مبلغ ریسک: به ارز حساب؛ در حساب دلاری، دلار.
- فاصلهٔ حد ضرر: اختلاف قیمت ورود و قیمت حد ضرر، به دلار در قیمت هر اونس.
- اندازهٔ قرارداد: تعداد اونس در یک لات، همان عددی که بروکر در مشخصات نماد نوشته است.
حاصلضرب دو جزء مخرج همان ضرری است که یک لات کامل تا حد ضرر میسازد. پس فرمول در عمل یک سؤال میپرسد: چند لات، تا ضرر پوزیشن دقیقاً هماندازهٔ مبلغ ریسک شود؟
«حجم» در این حسابوکتاب یعنی اندازهٔ پوزیشن شما به لات روی نماد طلا (XAUUSD)، نه حجم معاملات بازار جهانی طلا که در تحلیل نقدینگی و اعتبار حرکت قیمت از آن حرف میزنند.
ترتیب کار ثابت است و برعکس نمیشود. اول حد ضرر را روی نمودار جایی میگذارید که اگر قیمت به آن برسد، تحلیلتان باطل شده است. بعد حجم را از روی همین فاصله حساب میکنید.
روش وارونه رایجتر از آن است که به نظر میرسد: اول حجمی انتخاب میشود که «معقول» به نظر میآید، بعد حد ضرر جایی چیده میشود که ضررش قابل تحمل باشد. نتیجه حد ضرری است که بهخاطر حجم آنجا نشسته، نه بهخاطر نمودار. چنین حد ضرری ممکن است با نوسان عادی قیمت هم زده شود، بیآنکه تحلیل شما اشتباه بوده باشد.
سه عددی که فرمول لازم دارد
هر سه ورودی را خودتان پیدا میکنید و هر کدام منبع مشخصی دارد:
ورودی | واحد | از کجا میآید |
مبلغ ریسک | ارز حساب | موجودی حساب × درصد ریسکی که خودتان تعیین میکنید |
فاصلهٔ حد ضرر | دلار در قیمت هر اونس | اختلاف قیمت ورود و حد ضرر روی نمودار |
ارزش هر یک دلار حرکت قیمت در یک لات | ارز سود نماد؛ برای XAUUSD دلار | اندازهٔ قرارداد در مشخصات نماد × ۱ دلار |
خطای هر ورودی بدون تخفیف و با همان نسبت به خروجی میرسد. اگر اندازهٔ قرارداد را دو برابر عدد واقعی بگیرید، حجم و ریسک واقعیتان نصف میشود. اگر نصف بگیرید، هر دو دو برابر میشوند.
فرمول هیچ خطایی را جذب نمیکند. برای همین، دقت روی این سه عدد از هر نکتهٔ دیگری در این حساب مهمتر است.
از درصد ریسک به مبلغ دلاری
مبلغ ریسک = موجودی × درصد ریسک. با موجودی ۴٬۰۰۰ دلار و ریسک نیم درصد، مبلغ ریسک ۲۰ دلار است؛ یعنی اگر حد ضرر بخورد، حساب ۲۰ دلار کوچکتر میشود.
سؤال اصلی اینجا مبنای محاسبه است: موجودی (Balance) یا اکوییتی (Equity)؟ موجودی سود و زیان شناور پوزیشنهای باز را نمیبیند؛ اکوییتی همان موجودی بهعلاوهٔ سود و زیان شناور است. تا وقتی پوزیشن بازی ندارید، این دو یکیاند و انتخاب مبنا فرقی نمیکند.
فرق از وقتی شروع میشود که پوزیشن دیگری باز است. فرض کنید موجودی ۲٬۰۰۰ دلار است و پوزیشن بازی ۳۰۰ دلار ضرر شناور دارد؛ اکوییتی ۱٬۷۰۰ دلار است.
- با مبنای موجودی: ۱ درصد میشود ۲۰ دلار، اما این ۲۰ دلار در عمل حدود ۱٫۲ درصد از پولی است که الان واقعاً در حساب مانده.
- با مبنای اکوییتی: ۱ درصد میشود ۱۷ دلار و با وضع فعلی حساب جور است. در عوض، وقتی پوزیشن باز در سود است، اکوییتی سودی را هم حساب میکند که هنوز بسته نشده و ممکن است برگردد.
هر دو مبنا قابل دفاعاند؛ چیزی که حساب را به هم میریزد، عوض کردن مبنا از یک معامله به معاملهٔ بعد است.
بر اساس اطلاعات منتشرشده در منابع فارسی، دامنهٔ رایج ریسک در هر معامله ۱ تا ۲ درصد موجودی است. این عدد یک عرف است، نه مرزی که زیرش ضرر بیخطر شود: ده معاملهٔ ناموفق پشت سر هم با ریسک ۱ درصدی هم نزدیک ۱۰ درصد حساب را میبرد.
فاصلهٔ حد ضرر را به دلار قیمت بسنجید، نه به پیپ
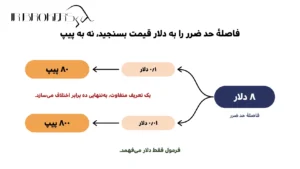
فاصلهٔ حد ضرر اختلاف قیمت ورود و قیمت حد ضرر است، به دلار در قیمت هر اونس. اگر خرید میکنید و حد ضرر ۸ دلار پایینتر از قیمت ورود است، فاصله ۸ دلار است؛ قیمت طلا هر جا باشد.
پیپ و پوینت این سادگی را ندارند. تعریف «پیپ» برای طلا میان بروکرها، ماشینحسابها و منابع آموزشی یکسان نیست. اگر ابزاری پیپ طلا را ۰٫۱ دلار بگیرد، همان ۸ دلار میشود ۸۰ پیپ؛ اگر ۰٫۰۱ دلار بگیرد، ۸۰۰ پیپ. یک تعریف متفاوت، بهتنهایی ده برابر اختلاف میسازد.
پوینت تکلیف روشنتری دارد، چون به تعداد ارقام اعشار قیمت نماد شما بسته است. این عدد را در متاتریدر ۵ (MetaTrader 5) فیلد Digits در مشخصات نماد نشان میدهد:
ارقام اعشار قیمت (Digits) | یک پوینت برابر است با | فاصلهٔ ۸ دلاری |
۲ | ۰٫۰۱ دلار | ۸۰۰ پوینت |
۳ | ۰٫۰۰۱ دلار | ۸٬۰۰۰ پوینت |
اگر با پیپ یا پوینت فکر میکنید، پیش از فرمول آن را با ارقام اعشار نماد خودتان به دلار برگردانید. فرمول فقط دلار میفهمد.
همان پنجره یک جزئیات دیگر هم دارد: فیلد Stops level. این فیلد فاصلهای را به پوینت نشان میدهد که داخل آن نمیشود حد ضرر گذاشت، و سفارشی که حد ضررش داخل این فاصله باشد پذیرفته نمیشود. یعنی حد ضرر خیلی نزدیک، پیش از آنکه به محاسبهٔ حجم برسید، همینجا رد میشود.
اندازهٔ قرارداد و ارزش هر دلار حرکت در یک لات
اندازهٔ قرارداد را بروکر برای هر نماد تعیین میکند. در متاتریدر ۵، روی نماد در پنجرهٔ Market Watch راستکلیک کنید و Specification را بزنید؛ فیلد Contract size تعداد واحدهای دارایی در یک لات است.
ارزش هر یک دلار حرکت قیمت در یک لات از همین عدد درمیآید: اندازهٔ قرارداد × ۱ دلار. اگر Contract size برابر ۱۰۰ باشد، هر دلار حرکت در یک لات ۱۰۰ دلار سود یا زیان میسازد؛ اگر ۱۰ باشد، ۱۰ دلار.
بر اساس اطلاعات منتشرشده در منابع فارسی، عرف رایج این است که هر لات استاندارد طلا ۱۰۰ اونس باشد. به همین حساب، هر یک دلار حرکت قیمت در یک لات ۱۰۰ دلار سود یا زیان میسازد. اما نمادهای مینی، میکرو یا سنت ممکن است اندازهٔ قرارداد کوچکتری داشته باشند، و اگر در حسابتان بیش از یک نماد طلا با پسوندهای متفاوت میبینید، هر کدام مشخصات خودش را دارد. عدد مبنا را مشخصات نماد خودتان تعیین میکند، نه عددی که در یک مقاله یا ماشینحساب دیدهاید.
همان پنجره راهی برای کنترل دوباره هم دارد. Tick size کوچکترین گام تغییر قیمت است و Tick value ارزش همان یک گام. در حساب دلاری و روی نماد طلا، حاصل (فاصلهٔ حد ضرر ÷ Tick size) × Tick value باید با فاصله × اندازهٔ قرارداد یکی دربیاید. اگر نیامد، یکی از فرضهایتان دربارهٔ نماد غلط است.
مثال عددی گامبهگام
همهٔ عددهای این مثال فرضیاند: حساب دلاری، موجودی ۲٬۰۰۰ دلار، ریسک ۱ درصد و اندازهٔ قرارداد ۱۰۰ اونس.
قیمت طلا در این حسابوکتاب جایی ندارد. فرمول فقط با فاصله کار میکند، پس همین مثال در هر سطح قیمتی همین جواب را میدهد. قیمت فقط وقتی لازم میشود که به مارجین برسیم.
مراحل، به ترتیب:
- مبلغ ریسک: ۲٬۰۰۰ × ۱٪ = ۲۰ دلار
- ضرر یک لات در فاصلهٔ حد ضرر: فاصله به دلار × ۱۰۰
- حجم خام: ۲۰ ÷ ضرر یک لات
- حجم نهایی: حجم خام، گردشده به پایین تا گام مجاز نماد
یک حساب و دو فاصلهٔ حد ضرر
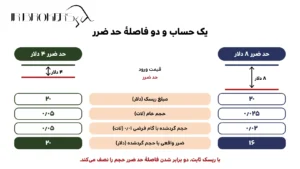
در حالت اول، فاصلهٔ حد ضرر تا قیمت ورود ۸ دلار است. ضرر یک لات تا حد ضرر ۸ × ۱۰۰ = ۸۰۰ دلار است و حجم خام ۲۰ ÷ ۸۰۰ = ۰٫۰۲۵ لات.
در حالت دوم، نمودار حد ضرر نزدیکتری میدهد: ۴ دلار. ضرر یک لات ۴ × ۱۰۰ = ۴۰۰ دلار میشود و حجم خام ۲۰ ÷ ۴۰۰ = ۰٫۰۵ لات.
با ریسک ثابت، دو برابر شدن فاصلهٔ حد ضرر حجم را نصف میکند.
حد ضرر دورتر معامله را پرریسکتر نمیکند؛ فقط آن را کوچکتر میکند. در هر دو حالت، اگر حد ضرر بخورد، حساب همان ۲۰ دلار را از دست میدهد. چیزی که فرق میکند سود هر دلار حرکت به نفع شماست: در حالت اول هر دلار ۲٫۵ دلار میارزد و در حالت دوم ۵ دلار.
مرحله | حد ضرر ۸ دلار | حد ضرر ۴ دلار |
مبلغ ریسک (دلار) | ۲۰ | ۲۰ |
ضرر هر لات در فاصلهٔ حد ضرر (دلار) | ۸۰۰ | ۴۰۰ |
حجم خام (لات) | ۰٫۰۲۵ | ۰٫۰۵ |
حجم گردشده با گام فرضی ۰٫۰۱ (لات) | ۰٫۰۲ | ۰٫۰۵ |
ضرر واقعی با حجم گردشده (دلار) | ۱۶ | ۲۰ |
گرد کردن حجم به گام مجاز نماد
حجم خام تقریباً هیچوقت قابل ثبت نیست. سفارش فقط با مضربهای گام حجم نماد (Volume step) پذیرفته میشود و نباید از حداقل حجم آن (Minimal volume) کمتر باشد. هر دو را بروکر تعیین میکند و هر دو در همان پنجرهٔ مشخصات نماد آمدهاند.
قاعده یک جمله است: حجم همیشه به پایین گرد میشود.
با گام فرضی ۰٫۰۱، حجم خام ۰٫۰۲۵ در حالت اول به ۰٫۰۲ لات میرسد. اگر حد ضرر بخورد، ضرر واقعی ۰٫۰۲ × ۱۰۰ × ۸ = ۱۶ دلار است، یعنی ۰٫۸ درصد حساب؛ کمی زیر سقفی که تعیین کرده بودید.
گرد کردن به بالا همین معامله را ۰٫۰۳ لات میکند و ضرر را به ۲۴ دلار، یعنی ۱٫۲ درصد، میرساند. سقف ۱ درصدی شما همان لحظهٔ ثبت سفارش شکسته شده است، بیآنکه قیمت تکان خورده باشد.
حالت سختتر وقتی است که حجم خام از حداقل حجم نماد کمتر شود. همین حساب را با حد ضرر ۲۵ دلاری در نظر بگیرید: ضرر یک لات ۲٬۵۰۰ دلار است و حجم خام ۲۰ ÷ ۲٬۵۰۰ = ۰٫۰۰۸ لات. اگر حداقل حجم نماد ۰٫۰۱ باشد، این معامله با این ریسک و این حد ضرر قابل اجرا نیست.
باز کردن همان ۰٫۰۱ لات یعنی ضرر ۲۵ دلاری، یا ۱٫۲۵ درصد حساب. این دیگر همان معامله نیست؛ معاملهای است با ریسکی بزرگتر از سقف خودتان.
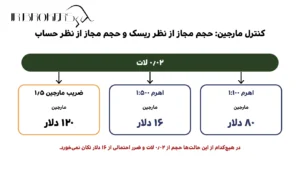
کنترل مارجین: حجم مجاز از نظر ریسک و حجم مجاز از نظر حساب
حجمی که از فرمول ریسک بیرون میآید سقف شماست، اما حساب هم باید بتواند مارجین همان حجم را تأمین کند. این دو کنترل جدا هستند و سفارش فقط وقتی درست است که از هر دو رد شود.
در متاتریدر ۵، مارجین نمادی که نوع محاسبهاش Contracts Leverage است اینطور حساب میشود:
مارجین = حجم × اندازهٔ قرارداد × قیمت باز شدن ÷ اهرم
نوع محاسبه را بروکر برای هر نماد تعیین میکند و در فیلد Calculation مشخصات نماد نوشته میشود. سه چیز میتواند عدد این فرمول را عوض کند:
- مارجین ثابت: اگر فیلد Initial margin در مشخصات نماد مقدار داشته باشد، فرمول بالا کنار میرود. در نوع Contracts Leverage، مارجین میشود حجم × Initial margin ÷ اهرم.
- ضریب مارجین: مشخصات نماد ممکن است بسته به نوع پوزیشن یا سفارش، ضریبی داشته باشد که مارجین نهایی در آن ضرب میشود.
- تبدیل ارز: اگر ارز مارجین با ارز حساب فرق کند، مارجین با نرخ لحظهای به ارز حساب تبدیل میشود.
حالا مثال قبلی را با دو فرض تازه ادامه دهیم که هر دو فرضیاند: قیمت باز شدن ۴٬۰۰۰ دلار و اهرم ۱:۱۰۰. مارجین حجم ۰٫۰۲ لات میشود:
۰٫۰۲ × ۱۰۰ × ۴٬۰۰۰ ÷ ۱۰۰ = ۸۰ دلار
همین حجم با اهرم ۱:۵۰۰ فقط ۱۶ دلار مارجین میگیرد. اگر نماد ضریب مارجین ۱٫۵ داشته باشد، مارجین با اهرم ۱:۱۰۰ به ۸۰ × ۱٫۵ = ۱۲۰ دلار میرسد.
در هیچکدام از این حالتها حجم از ۰٫۰۲ لات و ضرر احتمالی از ۱۶ دلار تکان نمیخورد. اهرم بالاتر حجم مجاز از نظر ریسک را عوض نمیکند؛ فقط مارجین را کم میکند و جای بیشتری برای حجمهای بزرگتر باز میکند. هر کس این دو را یکی بگیرد، حجم را از روی اهرم انتخاب میکند، نه از روی ریسک.
اما اگر مارجین آزاد کافی نباشد چه؟ فرض کنید پوزیشنهای باز دیگر فقط ۵۰ دلار مارجین آزاد باقی گذاشتهاند و ۰٫۰۲ لات با اهرم ۱:۱۰۰ به ۸۰ دلار نیاز دارد. راه درست کم کردن حجم است: ۰٫۰۱ لات با ۴۰ دلار مارجین جا میشود و ضرر احتمالیاش ۸ دلار است، یعنی زیر سقف ریسک.
راه غلط تنگ کردن حد ضرر است، و فقط به این دلیل نیست که حد ضرر از منطق نمودار جدا میشود. با ریسک ثابت، حد ضرر نزدیکتر حجم بزرگتری از فرمول بیرون میدهد؛ ۴ دلار بهجای ۸ دلار، حجم را به ۰٫۰۵ لات و مارجین را به ۲۰۰ دلار میرساند. پس این کار مشکل مارجین را بدتر میکند، نه بهتر.
مارجین آزادی که تا آخرین دلار پر شده باشد، برای ضرر شناور همین پوزیشن جایی باقی نمیگذارد.
هزینهها و شکاف قیمت که ضرر واقعی را بیشتر از عدد فرمول میکنند
فرمول فقط حرکت قیمت تا حد ضرر را میشمارد. اسپرد، کمیسیون و قیمتی که حد ضرر واقعاً در آن اجرا میشود بیرون از فرمولاند و هر سه ضرر واقعی را از عدد محاسبهشده بیشتر میکنند.
اسپرد. معامله با اسپرد شروع میشود. خرید روی قیمت Ask باز میشود، در حالی که نمودار نماد معمولاً با قیمت Bid ساخته شده است. پس در پوزیشن خرید، فاصلهای که روی نمودار اندازه گرفتهاید به اندازهٔ اسپرد از فاصلهٔ واقعی تا حد ضرر کمتر است.
راه لحاظ کردنش ساده است: فاصلهٔ حد ضرر را به اندازهٔ اسپرد بیشتر حساب کنید.
حجم = مبلغ ریسک ÷ ((فاصلهٔ حد ضرر + اسپرد) × اندازهٔ قرارداد)
اسپرد در مشخصات نماد به پوینت آمده است و با همان تبدیلی که در بخش فاصلهٔ حد ضرر گفته شد، به دلار برمیگردد. هرچه حد ضرر نزدیکتر باشد، سهم اسپرد از کل ضرر بزرگتر است.
کمیسیون. در حسابهایی که کمیسیون جدا میگیرند، اگر حد ضرر بخورد، کمیسیون رفتوبرگشت هم بخشی از ضرر است. بخش Commission در مشخصات نماد نشان میدهد کمیسیون چطور گرفته میشود: به ازای هر لات یا هر معامله، هنگام ورود، خروج یا هر دو.
دو راه برای لحاظ کردنش هست. راه سرراست: کمیسیون حجم تقریبی را از مبلغ ریسک کم کنید و حجم را با مبلغ باقیمانده دوباره حساب کنید. راه دقیقتر: کمیسیون رفتوبرگشت یک لات را در مخرج بگذارید:
حجم = مبلغ ریسک ÷ (فاصلهٔ حد ضرر × اندازهٔ قرارداد + کمیسیون رفتوبرگشت یک لات)
اگر پوزیشن شب بماند، سواپ هم به حساب اضافه یا از آن کم میشود و در فرمول جایی ندارد. اسپرد، کمیسیون و سواپ طلا به بروکر و نوع حساب بستگی دارند؛ عدد هر سه را از مشخصات نماد در حساب خودتان بگیرید.
لغزش قیمت و شکاف قیمت. حد ضرر قیمت خروج را تضمین نمیکند و ضرر را دقیقاً محدود نمیکند. وقتی قیمت به حد ضرر میرسد، پوزیشن با اولین قیمت در دسترس بسته میشود.
هنگام انتشار خبرهای پرنوسان، قیمت ممکن است از روی سطح حد ضرر بپرد و سفارش با اولین قیمت بعدی اجرا شود که بدتر است؛ این همان لغزش قیمت (اسلیپیج) است. شکاف قیمت (گپ) در بازگشایی بازار بعد از تعطیلی آخر هفته از این هم جدیتر است. اگر بازار ۵ دلار آنطرف حد ضرر ۸ دلاری شما باز شود، پوزیشن ۰٫۰۲ لاتی با فاصلهٔ ۱۳ دلاری بسته میشود و ضرر بهجای ۱۶ دلار ۲۶ دلار میشود.
پوزیشنی که در طول تعطیلی آخر هفته باز بماند، این احتمال را با خودش میبرد و هیچ فرمولی آن را صفر نمیکند.
محدودیتهای فرمول و خطاهای رایج
تنها چیزی که فرمول کنترل میکند ضرر یک معامله در صورت خوردن حد ضرر است، و آن را هم فقط نزدیک به مبلغی که تعیین کردهاید نگه میدارد. اینکه حد ضرر جای درستی نشسته، معامله چقدر احتمال موفقیت دارد و کل حساب چطور مدیریت میشود، بیرون از آن است.
خطاهایی که بیشتر از همه عدد نهایی را خراب میکنند:
- یکی گرفتن پیپ و دلار. فاصلهٔ ۸ دلاری با تعریف ۰٫۱ دلاری ۸۰ پیپ است. اگر همین ۸۰ مستقیم وارد فرمول شود، حجم ده برابر کوچکتر درمیآید. اشتباه در جهت عکس، حجم و ریسک را ده برابر بزرگتر میکند.
- اندازهٔ قرارداد اشتباه. محاسبه با ۱۰ اونس روی نمادی که ۱۰۰ اونس است، حجم را ۰٫۲۵ لات بهجای ۰٫۰۲۵ نشان میدهد؛ ضرر واقعی ۲۰۰ دلار میشود، نه ۲۰ دلار.
- گرد کردن به بالا. اگر ۰٫۰۲۵ بهصورت ۰٫۰۳ ثبت شود، ریسک از ۲۰ به ۲۴ دلار میرسد.
- جابهجا کردن حد ضرر بعد از ورود بدون محاسبهٔ دوبارهٔ حجم. اگر حد ضرر پوزیشن ۰٫۰۲ لاتی از ۸ به ۱۲ دلار دور شود، ضرر بهجای ۱۶ دلار ۲۴ دلار میشود. حجم متناسب با فاصلهٔ تازه ۲۰ ÷ ۱٬۲۰۰ ≈ ۰٫۰۱۷ است که به ۰٫۰۱ لات گرد میشود.
نماد طلای متفاوت، حساب سنت یا ارز غیردلاری
فرمول پایه یک فرض پنهان دارد: موجودی، مبلغ ریسک و ضرر هر لات همه به یک واحدند. در حساب دلاری و روی نماد طلا در برابر دلار، این فرض خودبهخود درست است. بیرون از آن، باید پیش از تقسیم درستش کنید.
حساب سنت
در حساب سنت، موجودی و مبلغ ریسک به سنت نمایش داده میشوند. موجودی ۲۰۰٬۰۰۰ سنت همان ۲٬۰۰۰ دلار است و ۱ درصد آن ۲٬۰۰۰ سنت، یعنی ۲۰ دلار.
خطای رایج این است که ۲٬۰۰۰ سنت بر ضرر ۸۰۰ دلاری یک لات تقسیم شود: ۲٫۵ لات، یعنی صد برابر عدد درست. پیش از تقسیم، یا همه را دلار کنید یا همه را سنت. اندازهٔ قرارداد نماد در حساب سنت را هم از مشخصات همان نماد بخوانید، نه از حساب معمولی.
حساب غیردلاری یا نماد با ارز دیگر
در نماد طلا در برابر دلار (XAUUSD)، سود و زیان به دلار ساخته میشود؛ فیلد Profit currency در مشخصات نماد همین را نشان میدهد. اگر ارز حساب شما یورو است، ضرر هر لات باید پیش از تقسیم به یورو تبدیل شود. این مرحله در فرمول پایه وجود ندارد.
با نرخ فرضی ۱٫۱۵ برای یورو به دلار (EURUSD)، ضرر ۸۰۰ دلاری یک لات در حد ضرر ۸ دلاری حدود ۶۹۵٫۶۵ یورو است. حساب ۲٬۰۰۰ یورویی با ریسک ۱ درصد، ۲۰ یورو ریسک دارد و حجم خام ۲۰ ÷ ۶۹۵٫۶۵ ≈ ۰٫۰۲۹ لات میشود که به ۰٫۰۲ گرد میشود.
در نماد طلا با ارز دیگر (مثلاً XAUEUR)، خود فاصلهٔ حد ضرر به یورو است. در حساب دلاری، ضرر هر لات به یورو را در نرخ یورو به دلار ضرب کنید تا به دلار برسد. نرخ تبدیل لحظهای است، پس این محاسبه را همان لحظهٔ ثبت سفارش انجام دهید.
چند معاملهٔ همزمان روی طلا
سقف ریسک برای کل پوزیشنهای همجهت روی طلاست، نه برای هر پوزیشن جدا.
سه پوزیشن خرید روی طلا که هر کدام ۲۰ دلار ریسک دارند، در حساب ۲٬۰۰۰ دلاری یک شرط ۶۰ دلاریاند، یعنی ۳ درصد. حرکتی که یکی را به حد ضرر میرساند، معمولاً بقیه را هم میرساند.
همین منطق برای نمادهای وابسته هم برقرار است. خرید همزمان طلا در برابر دلار و طلا در برابر یورو یعنی دو بار شرط بستن روی یک دارایی، با دو اسم. پیش از ثبت هر پوزیشن تازه، ریسک باز پوزیشنهای همجهت قبلی را با ریسک پوزیشن جدید جمع بزنید و مجموع را با سقفتان مقایسه کنید.
ماشینحساب حجم و چکلیست پیش از ثبت سفارش
ماشینحساب حجم همان فرمول اول را اجرا میکند و دقتش از ورودیهایش بیشتر نیست. خطای رایج این است که اندازهٔ قرارداد یا تعریف پیپ در ماشینحساب با نماد حساب شما یکی نیست، و ماشینحساب این را به شما نمیگوید.
یک آزمون ساده جلوی این خطا را میگیرد. عددهای مثال این صفحه را وارد کنید: موجودی ۲٬۰۰۰ دلار، ریسک ۱ درصد و حد ضرر ۸ دلار. اگر جواب ۰٫۰۲۵ لات نبود، ماشینحساب با اندازهٔ قرارداد یا تعریف پیپ دیگری کار میکند و باید معلوم کنید کدام.
پیش از ثبت هر سفارش طلا، این هفت مورد را به ترتیب رد کنید:
- حد ضرر روی نمودار: جایی که تحلیل باطل میشود؛ فاصله به دلار، نه پیپ.
- مبلغ ریسک: موجودی یا اکوییتی × درصد ریسک، به ارز حساب، منهای ریسک پوزیشنهای همجهت باز روی طلا.
- اندازهٔ قرارداد: از فیلد Contract size همین نماد، در همین حساب.
- حجم: فرمول اجرا شده، به پایین گرد شده تا Volume step، و دستکم برابر Minimal volume.
- مارجین: مارجین این حجم کمتر از مارجین آزاد باشد؛ اگر نیست، حجم کم شود، نه حد ضرر.
- هزینهها: اسپرد به فاصلهٔ حد ضرر اضافه شده و کمیسیون رفتوبرگشت از مبلغ ریسک کم شده باشد.
- ثبت همزمان: حد ضرر همراه خود سفارش ثبت شود، نه بعد از باز شدن پوزیشن. اینترنت ممکن است وسط کار قطع شود؛ فاصلهٔ میان باز شدن پوزیشن و گذاشتن حد ضرر همان لحظهای است که ریسک سقفی ندارد.
پرسشهای متداول
در هر معاملهٔ طلا چند درصد ریسک کنیم؟
این عدد را خودتان انتخاب میکنید و هیچ درصدی امنیت حساب یا سوددهی را تضمین نمیکند. بر اساس اطلاعات منتشرشده در منابع فارسی، عرف رایج ۱ تا ۲ درصد موجودی در هر معامله است. اثر مبنای موجودی یا اکوییتی بر همین درصد در بخش «از درصد ریسک به مبلغ دلاری» آمده است.
اگر بعد از ورود حد ضرر را جابهجا کنم، حجم چه میشود؟
حجم همان میماند و ریسک واقعی به نسبت فاصلهٔ تازه بزرگتر میشود. ریسک جدید را با همان اجزای فرمول حساب کنید: حجم فعلی × فاصلهٔ تازه × اندازهٔ قرارداد. برای ماندن زیر سقف قبلی، حجم را با فاصلهٔ تازه از نو از فرمول بگیرید؛ مثال عددیاش در بخش «محدودیتهای فرمول و خطاهای رایج» آمده است.
